收益与买入成本原则:先进先出与移动平均
要在卖出证券后准确评估已实现与未实现的收益,必须把卖出数量与剩余市值同该证券的买入成本相比较。在"单次买入后卖出"的情形下这很直观,但当存在多次不同价格的买入与卖出时,就有各种定义与方法适用。Portfolio Performance 用两种方法计算收益:
- 先进先出(FIFO, First-In, First-Out)原则
- 移动平均原则,又称调整后成本基础(ACB, Adjusted Cost Base)
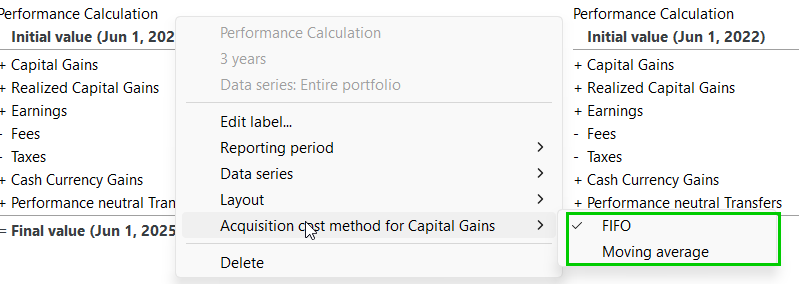
在 FIFO 方法中,每份股票都保留其原始买入价。卖出时先卖出最早买入的部分,由此产生的收益或亏损根据其买入成本确定。 在移动平均方法中,所有股票被赋予相同的平均买入价。
典型适用场景
先进先出在德国 🇩🇪 最为常见。
移动平均则在奥地利 🇦🇹(GLD-Preis: gleitender Durchschnittspreis)、加拿大 🇨🇦(ACB: Adjusted Cost Base)、法国 🇫🇷(CUMP: Coût Unitaire Moyen Pondéré)最为常见。
示例 1:
设想某项证券有以下账目:
买入:100 份,每份 95 €
买入:200 份,每份 105 €
买入:100 份,每份 107 €
卖出:150 份,每份 110 €。
移动平均法:
这 400 份股票的移动平均买价为:$\frac{(100 * 95 €)+(200 * 105 €)+(100 * 107 €)}{400} = 103 €$
这既是所卖出 150 份的买价,也是剩余 250 份的买价。
因此本次卖出的已实现收益为:$150 * 110 € - 150 * 103 € = 1050 €$
剩余股票的未实现收益为 $250 * 110 € - 250 * 103 € = 1750 €$
注意:剩余股票的买入价格与卖出前相同。
先进先出法:
所卖出的 150 份是最早买入的部分:第一次买入的 100 份,加上第二次买入的 50 份。
因此本次卖出的已实现收益为 $100 * (110 € - 95 €) + 50 * (110 € - 105 €) = 1750 €$
这等价于所卖出股票的平均先进先出买价为 $\frac{(100 * 95 €) + (50 * 105 €)}{150} = 98.33 €$
剩余股票的未实现收益为:$150 * (110 € - 105 €) + 100 * (110 € - 107 €) = 1050 €$
这等价于剩余股票的平均先进先出买价为 $\frac{(150 * 105 €) + (100 * 107 €)}{250} = 105.8 €$
注意:剩余股票的平均买入价与卖出前不同,它从 103 € 变为 105.8 €。
示例 2:
在上述示例的基础上,我们现在持有剩余的 250 份,并新增以下账目:
买入:50 份,每份 100 €
买入:300 份,每份 107.5 €
卖出:200 份,每份 108 €
移动平均法:
这 600 份股票的移动平均买价为:$\frac{(250 * 103 €)+(50 * 100 €)+(300 * 107.5 €)}{250+50+300} = 105 €$
这既是所卖出 200 份的买价,也是剩余 400 份的买价。
因此本次卖出的已实现收益为:$200 * 108 € - 200 * 105 € = 600 €$
两次卖出的已实现收益合计为 $1050 € + 600 € = 1650 €$
剩余股票的未实现收益为 $400 * 108 € - 400 * 105 € = 1200 €$
先进先出法:
所卖出的 200 份是最早买入的部分:第二次买入的 150 份,加上第三次买入的 50 份。
因此本次卖出的已实现收益为 $150 * (108 € - 105 €) + 50 * (108 € - 107 €) = 500 €$
这等价于所卖出股票的平均先进先出买价为 $\frac{(150 * 105 €) + (50 * 107 €)}{200} = 105.5 €$
两次卖出的已实现收益合计为 $1750 € + 500 € = 2250 €$
剩余股票的未实现收益为:$50 * (108 € - 107 €) + 50 * (108 € - 100 €) + 300 * (108 € - 107.5 €) = 600 €$
这等价于剩余股票的平均先进先出买价为 $\frac{(50 * 107 €) + (50 * 100 €) + (300 * 107.5 €)}{400} = 106.5 €$
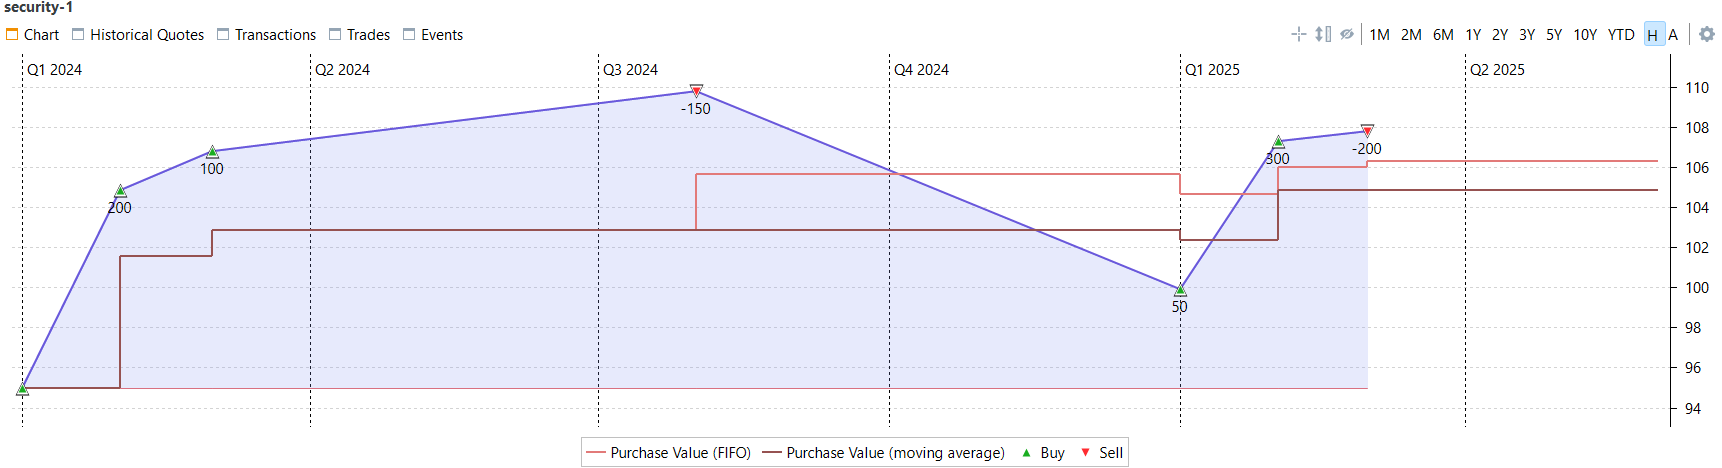
请注意,卖出发生时移动平均买价保持不变,而先进先出平均买价则会改变。
总结如下:
| 收益 | 移动平均 | 先进先出 |
|---|---|---|
| 未实现收益 | 1200 € | 600 € |
| 已实现收益 | 1650 € | 2250 € |
| 合计 | 2850 € | 2850 € |
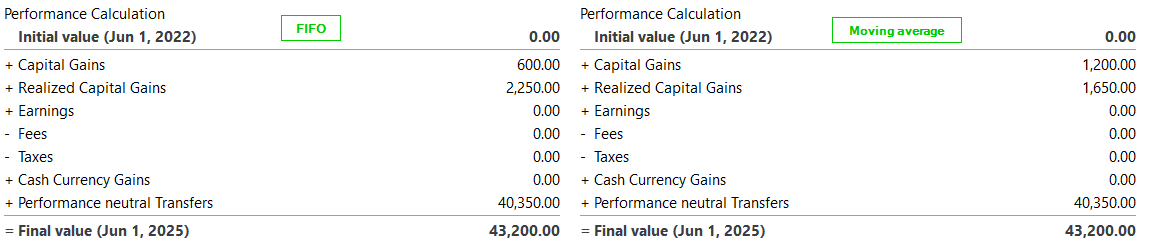
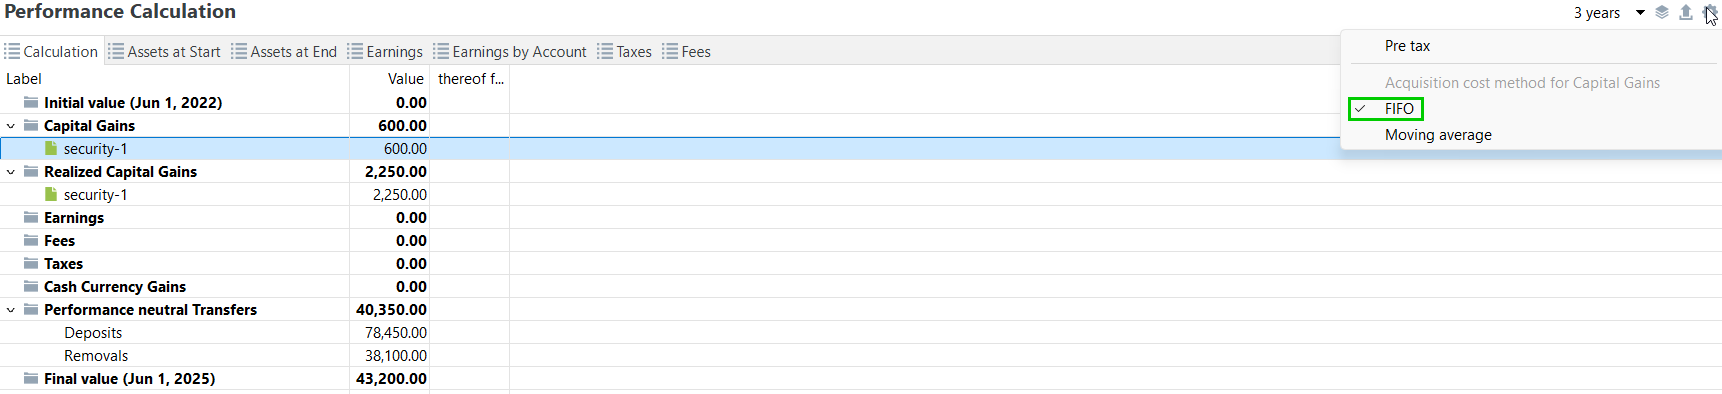
总收益保持不变,只是会根据所采用的成本方法,在已实现与未实现收益之间进行不同的分配。Portfolio Performance 在 报告 > 收益 > 计算中呈现的正是如此:
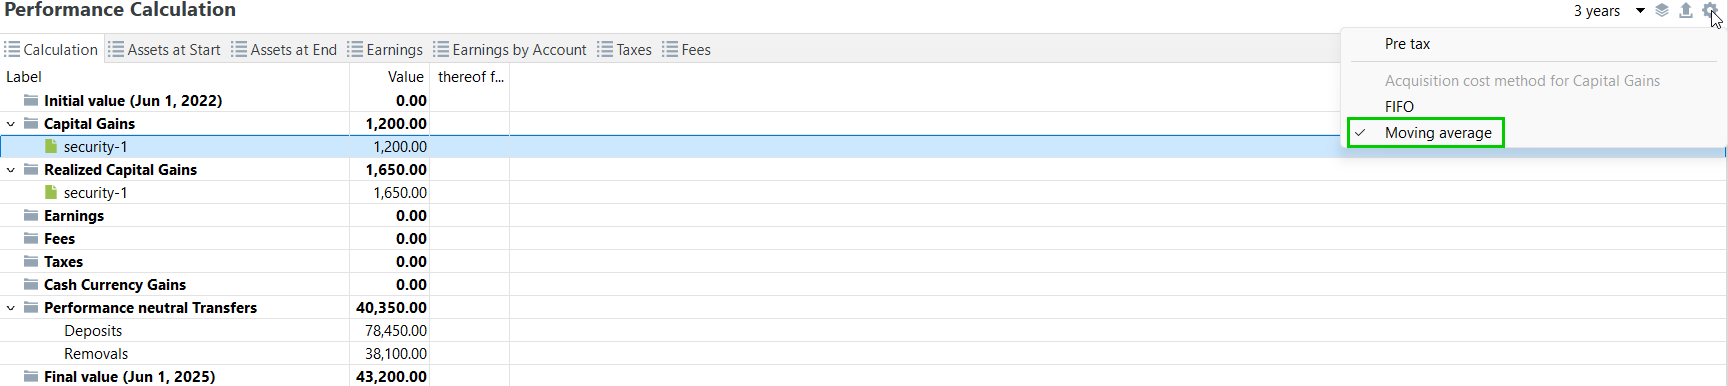
在 Portfolio Performance 中,你可以获取:
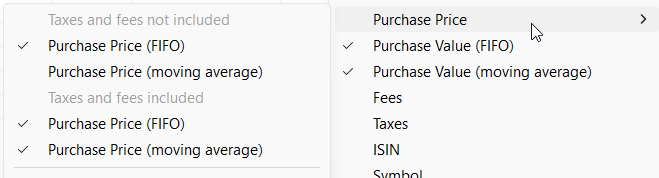
- 你所持股份的买价(每股平均买入成本),见证券图表 以及 报告 > 资产明细 和 报告 > 收益 > 证券中的各列
- 成本(买价 × 份额数),见 报告 > 资产明细 和 报告 > 收益 > 证券中的各列
- 未实现与已实现资本利得,见 报告 > 收益 > 计算 及其对应的组件,以及 报告 > 资产明细 和 报告 > 收益 > 证券中的各列。