阅读源代码
在使用 Portfolio Performance 程序时,你有时会遇到自己未能完全理解的结果。Portfolio Performance 已经通过提供中间结果、带有详细信息的气泡提示,以及以各种格式导出数据(以便用 Excel 等其他工具进一步分析)等方式,很好地解释了其计算过程与结果。
另一种可能是查阅源代码或 XML 文件。像 Portfolio Performance 这样的开源软件,其优势就在于源代码唾手可得。阅读代码能让你对各项指标是如何度量与计算的获得独到的理解。
示例 1:波动率指标是如何计算的?
绩效仪表板(视图 > 报告 > 收益)显示若干绩效与风险指标,其中包括波动率指标。从其他资料中(例如 Investopedia 的 How Do You Calculate Volatility in Excel?),你了解到波动率通常以投资收益率之间的标准差来度量。一个典型的 Excel 公式形如:= STDEV.S(A1:A100) * SQRT(100),假定日收益率位于 Excel 中的 A1:A100 范围内。
在你的投资组合上试用后,得到的结果却不一样。于是,你决定查阅源代码。
- 前往 GitHub 源代码:https://github.com/portfolio-performance/portfolio。该软件用 Java 编写,分为若干模块。
-
使用窗口最顶端的搜索栏在仓库
portfolio-performance/portfolio中搜索:输入一个相关搜索词,例如 "volatility,",以找到提到该词的源代码。浏览各模块以形成整体印象。volatility为何出现在这些模块中,将相当明显。图 1: 在 PP 的 GitHub 仓库中搜索 'Volatility' 的结果。 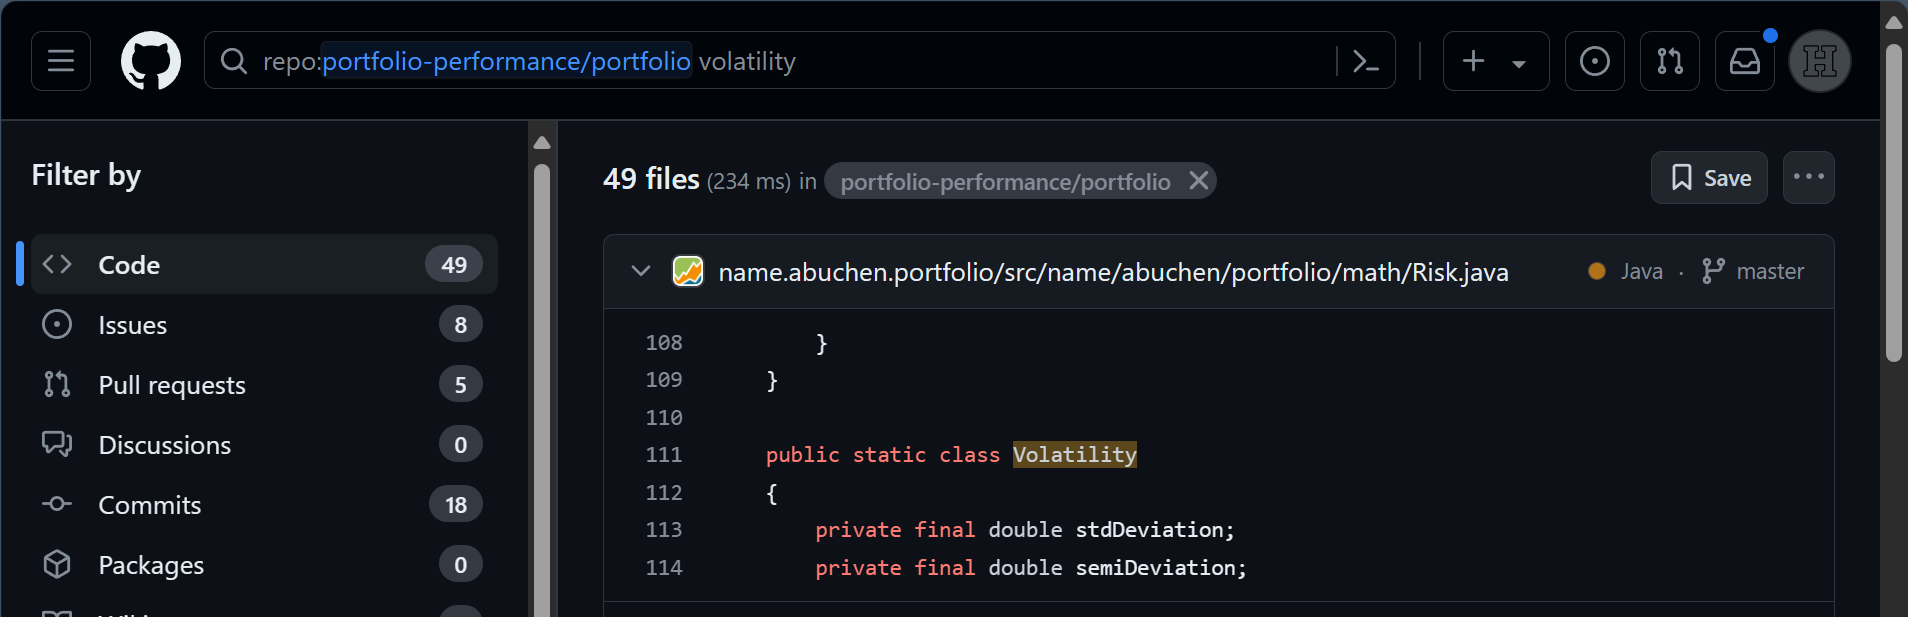
-
第一个模块(name.abuchen.portfolio/src/name/abuchen/portfolio/math/Risk.java)最为相关。它讲的是名为 "portfolio/math" 文件夹中的 "Risk"。点击框内即可查看代码。
- 你会立即被带到第 111 行,Java 类 "Volatility" 就从那里开始。再往下几行,计算了一个名为 "averageLogReturn" 的东西。细看该函数的代码可以发现,它计算的是收益率的算术平均值,但显然用的是 (1 + 收益率)的自然对数。由于无法从负数取对数,因此要加 1。
- 随后,这个平均值被用于计算标准偏差,同样使用(自然)对数 (1 + 收益率)的值。由于标准偏差与实际平均值无关,加 1 并不影响结果。
- 到这一步就显而易见,你自己用 Excel 做的计算用错了输入值。回到原来的公式,把它改为
= STDEV.S(B1:B100) * SQRT(100),其中 B 列包含收益率的对数值,例如=LN(1 + A1),就会得到与 PP 完全相同的波动率。 - 当然,你本来也可以先读文档。关于波动率以及为何使用自然对数的说明,可以在"基本概念 > 风险"中找到。