头寸
每当你通过 买入或 卖出账目,或通过 证券转入或 证券转出买卖某项金融证券时,就会产生一笔头寸。所有头寸都列在 报告 > 收益 > 头寸视图中。头寸分为两种:
-
未结头寸:未结头寸始于某只证券的第一笔
买入或证券转入账目。开始日期设为该首笔账目的日期;如果截至今天投资组合中仍有剩余份额,结束日期则保持为空。此后对同一证券的买入会累加到这笔未结头寸上,更新份额数以及入场价格和盈 / 亏等绩效指标。卖出则会减少份额数。因此,一笔未结头寸可以包含多次买入。若使用头寸分组选项每次买入单独列为一笔头寸(见下文),则改为每次买入各自形成一笔头寸。 -
已结头寸:某只证券的每一笔
卖出或证券转出账目都会生成一笔已结头寸。若你在三个不同日期卖出同一只证券,就会生成三笔独立的已结头寸,各自以其相应的买入和卖出日期来标识。卖出一只证券可能会影响相应未结头寸的开始日期,因为系统采用先进先出 (FIFO) 方法。若某次买入的全部份额都已卖出,未结头寸的开始日期就会顺延至下一次买入的日期。
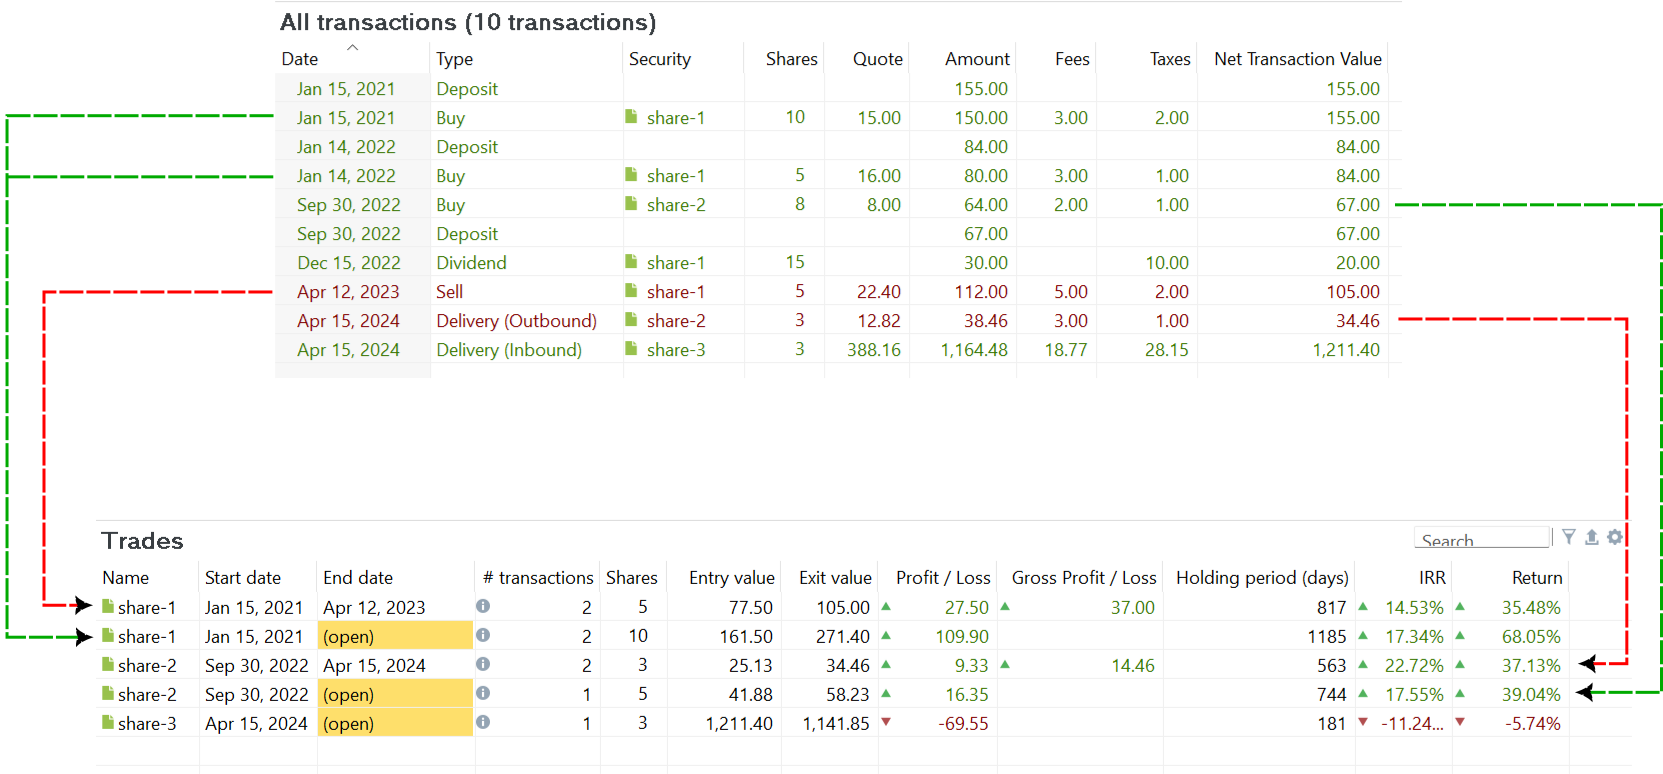
查看图 1 的 全部账目(上面板),你可以区分出 5 笔头寸(见下面板)。
1. 已结头寸(share-1),于 2023 年 4 月 12 日通过卖出 15 份中的 5 份而结束。该头寸始于 2021 年 1 月 15 日的(其中一半)首次买入;第二次买入(2022 年 1 月 14 日)不属于这笔头寸——它完全属于下方的未结头寸。
2. 未结头寸(share-1),始于 2021 年 1 月 15 日(首次买入 10 份)。其中 5 份于 2023 年 4 月 12 日卖出。然而剩余的 5 份仍然计入该头寸的期末价值,2022 年 1 月 14 日第二次买入的 5 份同样如此。该头寸之所以未结,是因为截至今天投资组合中仍有 10 份 share-1。
3. 已结头寸(share-2),始于 2022 年 9 月 30 日买入 8 份,并于 2024 年 4 月 15 日通过证券转出 3 份而结束。
4. 未结头寸(share-2):由于今天投资组合中仍有 5 份 share-2,因此存在一笔未结头寸,始于 2022 年 9 月 30 日买入 8 份。
5. 未结头寸(share-3):始于 3 份的证券转入,这些份额今天仍在投资组合中。
借助 筛选菜单,你可以把头寸列表限定为 仅未结头寸或 仅已结头寸。若该组中两者都未选中,则显示所有头寸。在第二组中,你可以在 仅盈利头寸与 仅亏损头寸之间选择;本质上就是绿色行与红色行之别。
导出为 CSV图标中只有一个导出项,名为 头寸,对应图 1 中的表格。用 设置图标添加或删除的字段,在 CSV 文件中也会相应地添加或删除。可用字段中的大多数都已在图 1 中显示。
头寸分组
某只证券的账目如何归并为头寸,由 
设置菜单中的 头寸分组选项控制:
-
把多次买入合并为一笔头寸(默认):同时处于未结状态——或由同一次卖出结清的——所有买入构成一笔头寸。这就是上文所述、并在本页通篇采用的行为;share-1的两次买入归入图 1 第 2 行的那一笔未结头寸。 -
每次买入单独列为一笔头寸:每次买入各自形成一笔头寸,因此一笔头寸至多包含一次买入和一次卖出。share-1的两次买入现在产生两笔未结头寸——一笔始于 2021 年 1 月 15 日、含 5 份,另一笔始于 2022 年 1 月 14 日、含 5 份——各自拥有自己的入场价格、持有期和 IRR。若某次卖出消耗了多笔买入的份额,它会依照先进先出原则在这些买入之间进行拆分。由此产生的每一笔已结头寸分得属于其自身买入的那部分卖出:份额、卖出净收入、费用和税款按比例分配,使各部分之和恰好等于原始卖出。
由于同样的账目只是切分方式不同,所有头寸的合计数不会改变;改变的只是行数以及每行的数值。
分组设置按安装(installation)存储,而非保存在投资组合文件中,因此它适用于你打开的每一个文件。当该视图是以预先选定的一组头寸打开时——例如从某个仪表板组件点击进入——该选项会显示为灰色,因为这些头寸是按其原先的计算结果呈现的,此处不会重新计算。
其他视图(例如 全部证券下方)信息面板中 头寸标签页的 菜单也提供同一选项,其设置与本视图的设置分开存储。
可用列
- 名称:头寸以所交易证券的名称命名(例如
share-1)。你可以双击该名称重命名头寸。 - 开始日期:首笔买入/证券转入账目的日期。若某次买入的全部份额都已卖出(依照先进先出法),开始日期将更新为下一次买入的日期。
- 结束日期:要么是该证券被卖出的日期,要么标记为(未结),表示该头寸仍然有效。一旦全部份额售出,这笔未结头寸就会从列表中移除。
-
# 账目:一笔头寸中的账目数通常是一笔(只有一笔买入账目)或两笔(买入 + 卖出)。将鼠标悬停在 图标附近的单元格上会弹出附加信息。从图 2 可以推断,2023 年 4 月 12 日卖出了 5 份
share-1。将鼠标悬停在未结头寸上(第 2 行)会显示,2021 年 1 月 15 日买入了 5 份,2022 年 1 月 14 日又买入了 5 份。在这里你可以看到先进先出原则的实际运作:卖出的那 5 份是从最初买入的 10 份中扣减的。图 2: share-1 已结头寸的信息浮层。 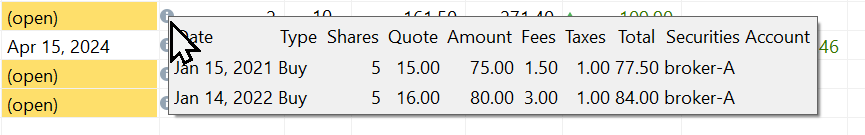
-
份额:该头寸中的份额数。
-
入场价格:它表示该头寸的净额 (NTV),其中包含费用和税款。你可以在图 1 上面板的最后一列中找到该数值。对于没有卖出账目的未结头寸,这就是买入的 NTV。例如,
share-3的买入由单次买入完成,NTV 为 1211.40 EUR;其中含有(外币)税款和费用。对于像share-2这样的买入 + 卖出头寸,原始买入的净额(8 份为 67 EUR)会分配到剩余 5 份的未结头寸(41.88 EUR = 5/8 * 67 EUR)和 3 份的已结头寸(25.13 EUR = 3/8 * 67 EUR)上。share-1这笔 2 买 + 1 卖的头寸情况更复杂。2021 年 1 月 15 日买入 10 份的原始净额为 155 EUR。第二次买入 5 份的净额为 84 EUR。依照卖出账目中的先进先出原则,未结头寸中剩余 5 份的入场价格(161.50 EUR)由第一次买入的 5 份和第二次买入的 5 份共同构成。卖出的那 5 份来自第一次买入。于是未结头寸的 NTV 变为:(5/10 * 155 EUR) + (5/5 * 84 EUR) 或 161.50 EUR。 -
入场价格(每股):使用 设置
(齿轮)图标可启用该列。其数值只需用入场价格除以份额数即可算出。 - 离场价格:对未结头寸而言,这是市值,等于份额数乘以当前报价价格。例如,
share-2当前的报价价格(2024 年 10 月 11 日)为每股 11.645 EUR。离场价格为 5 x 11.645 = 58.23 EUR。对已结头寸而言,离场价格是该次卖出的净额。例如,share-2于 2024 年 4 月 15 日卖出:3 份 x 每股 12.48 EUR 减去费用与税款(4 EUR)。因此离场价格为 34.46 EUR。 - 离场价格(每股):与入场价格(每股)类似;如上文所述。
- 盈 / 亏:盈 / 亏是离场价格与入场价格之间的差值。绿色数字表示盈利,红色数字表示亏损。
- 毛利 / 亏:它等于上一列的数值加上税款和费用。
-
持有期(天):对于单次买入的已结头寸,它等于结束日期与开始日期之间的天数。对于未结头寸,它则是今天与开始日期之间的差值。该计算不考虑周末、节假日或任何其他日历因素。
Note
对于多次买入的头寸,持有期是按份额数加权的平均值。例如,假设今天是 2024-10-13,则图 2 中
share-1第一次买入的持有期为:(2024-10-13 - 2021-01-15) = 1367 天,第二次买入为 (2024-10-13 - 2022-01-14) = 1003 天。加权平均为 [(5 x 1367) + (5 x 1003)]/10 = 1185 天。 -
最新头寸:使用 设置
(齿轮)图标可启用该列。它通常包含已结头寸的结束日期,或未结头寸的开始日期。例外情况是包含多笔买入账目的未结头寸,此时使用最后一笔账目的日期。 - IRR:即内部收益率;详细计算参见下一节。
- 收益率:使用 设置 (齿轮)图标可启用该列。收益率的计算方式为:
(离场价格/入场价格) - 1。它用于指示该头寸的绩效(详见下文)。 - 备注:与该证券关联的备注。你无法为每笔头寸单独设置备注。
此外,还可以使用设置(齿轮)图标显示以下各列:证券账户、ISIN、证券代码和 WKN。这些字段的说明见证券主数据一节。
绩效计算
IRR(内部收益率)列和收益率列表示未结或已结头寸的绩效。请注意,你无法显式设置报告期。头寸的报告期始终介于今天与该头寸的开始日期之间。持有期(天)列可给出这两个日期之间天数的提示。
在参考手册 > 基本概念 > 绩效 > 资金加权收益率一节中,给出了未结与已结头寸 IRR 的大量计算示例(使用与上文相同的 share-1例子)。
概括而言,给定 IRR 公式:$\mathrm{MVE = MVB \times (1 + IRR)^{\frac{RD_1}{365}} + \sum_{t=1} ^{n}CF_t \times (1+IRR)^{\frac{RD_t}{365}} \qquad \text{(Eq 1)}}$
其中,MVE 与 MVB 是报告期的期末市值与期初市值(对一笔头寸而言,MVB始终为零,见下文);CF_t为t 笔现金流的金额(此处为买入),RD_t则是该笔现金流与今天之间的天数。
对一笔头寸而言,MVB始终为零。与投资组合不同——后者在所选报告期开始之前可能已持有投资——头寸自身的时间线恰好始于其首次买入;在那一刻之前其中并无任何投资。因此 MVB = 0,而其后的买入计入 MVE。当在不同时有多次买入时,每一笔都按各自的持有期折现,因为投入时间越长的资金,按比例可复利的时间也越多。
-
已结头寸(
share-1):这 5 份于 2023 年 4 月 12 日以每股 22.40 EUR(5 x 22.40 EUR = 112.00 EUR 总额)卖出,减去 5 EUR 费用和 2 EUR 税款,得到下文所用的 105 EUR MVE;持有817天(2023-04-12 - 2021-01-15):105 EUR = 0 + 77.50 EUR * (1 + IRR)^(817/365)。IRR 为 14.53% 时可精确求解该方程。要使 MVE 达到 105 EUR,需要初始入场价格 77.50 EUR 在 817 天内以 14.53% 的年复利率(IRR)增长。 -
未结头寸(
share-1):与入场价格(直接把两次买入相加得到 161.50 EUR)不同,IRR 的计算需要分别保留每次买入的金额和日期,如上文所述。该未结头寸有两笔现金流(买入)。将鼠标悬停在账目单元格上会显示相关数据(见图 2)。假设今天是 2024-10-13,share-1的历史价格为 27.14 EUR。剩余 10 份的 MVE = 271.40 EUR。- 来自第一次买入:剩余 5 份,买入金额 77.50 EUR(=5/10 * 155 EUR),持有 1367 天(
2024-10-13 - 2021-01-15)。 - 第二次买入:5 份,买入金额 84 EUR,持有 1003 天(
2024-10-13 - 2022-01-14)。
IRR 方程变为:
271.40 EUR = 0 + 77.50 * (1 + IRR)^(1367/365) + 84 * (1 + IRR)^(1003/365),即 17.34%。请注意,若在更晚的日期尝试此示例,持有期和离场价格都会随之变化。 - 来自第一次买入:剩余 5 份,买入金额 77.50 EUR(=5/10 * 155 EUR),持有 1367 天(
收益率列是一个简单的绩效度量:(离场价格/入场价格) - 1。与 IRR 不同,它不进行年化处理,也不按每笔买入各自的持有期加权——它只是把(合并后的)入场价格与离场价格作比较,无论该头寸已持续多久。这样计算起来很方便,但这也意味着收益率数值只适用于持有期相近的头寸之间直接比较;而且对于多次买入的头寸,它并不反映每笔买入发生的时间,只反映合计数。
对于单次买入的头寸,例如 share-3 的未结头寸,内部收益率 (IRR)、年化时间加权收益率 (TTWROR p.a.) 和简单收益率三者是相同的。例如,share-3的期间简单收益率为 -5.74%。年化 IRR 为 -11.24%。你可以用公式把期间收益率 r 年化:((1 + r)^(365/HP)) - 1;其中 HP 为持有期。例如,持有期 181 天的期间收益率 -5.74%,其年化值为 ((1 - 0.0574)^(365/181)) - 1,即 -11.24%,这恰好就是 IRR。
- 已结头寸(
share-1):r = (105 EUR/77.50 EUR) - 1 = 35.48% - 未结头寸(
share-1):r = (271.40 EUR/161.50 EUR) - 1 = 68.05%
请注意,未结头寸的收益率(68.05%)与其 IRR(17.34%)看起来差异很大:收益率是整个持有期上的期间收益率,而 IRR 是与之等价的年化收益率——这与上文的区别是同一个。把同一个年化公式应用于(加权平均的)1185 天持有期,((1 + 0.6805)^(365/1185)) - 1,得到 17.34%,在显示精度上与 IRR 相符。不过这一次它只是近似值(不像 share-3 那样精确吻合):在多次买入的情况下,这一简化做法把持有期视为单一平均值,而不像 IRR 那样对每笔买入分别加权。