成本
某项证券的成本,是在给定报告期内取得该证券所需的总支出。每份的价格取决于买入日期相对报告期的位置。
- 若买入发生在报告期之内,该数值即所有买入账目(+)与卖出账目(-)之和,含费用与税款。
- 若买入发生在报告期之前,该数值以期初市值为基础。原始买入价不计入其中,等同于假设在报告期开始时买入该证券。
- 若买入发生在报告期之后,成本为零。该期间内没有可持有的证券。
买价是基于全部买入或估值得出的、假设性的每股平均买入价格。成本与买价这两个概念用于 视图 > 报告 > 收益 > 证券(见图 1)。
作为参照,假设采用 demo-portfolio-03.xml 中的情形。全部账目总览见资金加权收益率一节。
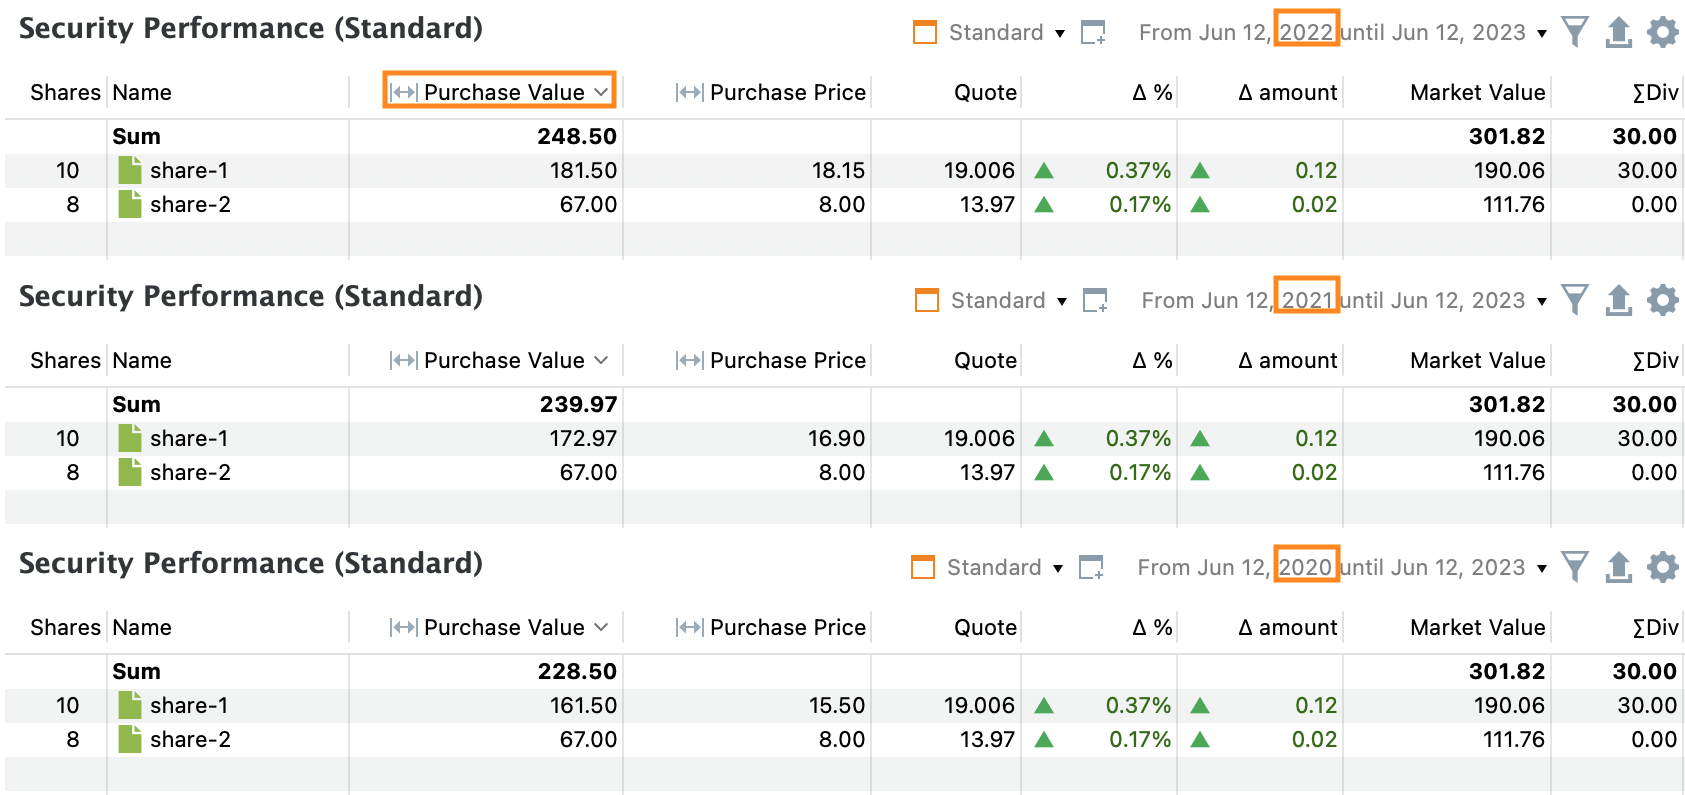
如图 1 所示,某些证券(如 share-1)所报告的成本取决于所选报告期。不过我们先聚焦于 share-2,它的成本与买价在三个报告期内都保持不变。
从 demo-portfolio-03.xml 可知,2022 年 9 月 30 日以每股 8 EUR 买入 8 份,合计 67 EUR,其中含 3 EUR 费用与税款。由于该买入日期落在每一个报告期内,实际买入数据便成为三个报告期的共同依据,由此得出成本为 67 EUR,买价为 8 EUR/份。
share-1 则更复杂。2021 年 1 月 15 日以合计 155 EUR(含费用与税款)买入 10 份,2022 年 1 月 14 日以 84 EUR 买入 5 份。2023 年 4 月 12 日以 105 EUR 卖出 5 份。
3 年、2 年、1 年报告期所对应的历史价格分别为每股 14.705 EUR、17.794 EUR 与 18.15 EUR。更多细节见资金加权收益率的图 2。
- 1 年报告期
两笔买入都发生在报告期开始之前。此时采用期初历史价格 18.15 EUR/份对该证券估值。
期初时投资组合中持有 15 份,总值为 15 × 18.15 EUR = 272.25 EUR。期间内卖出 5 份,剩余 10 份价值为 (272.25 × 10/15) = 181.50 EUR,这正是该 1 年报告期的成本。
买价为 18.15 EUR/份,与报告期开始时的历史价格一致。
- 2 年报告期
由于期间自 2021 年 6 月 12 日开始,第一笔买入落在期间之外,而第二笔买入与卖出账目都发生在期间之内。
期初时已持有的 10 份按 10 × 17.794 EUR/份 = 177.94 EUR 估值。按先进先出原则卖出 5 份,剩余价值为 177.94 / 2 = 88.97 EUR。
另买入 5 份,支出 84 EUR。因此该期间的成本合计为 88.97 + 84 = 172.97 EUR。
买价为第一次买入估值(17.794 EUR/份)与第二次买入(16 EUR/份)的加权平均,计算方式为:(17.794 + 16) / 2 = 16.90 EUR/份。
- 3 年报告期
由于全部账目都发生在报告期内,故采用实际买入数据。
首次买入 10 份估值 155 EUR。卖出后仅剩 5 份,中间成本为 155 / 2 = 77.50 EUR。
第二次买入估值 84 EUR,最终成本为 77.50 + 84 = 161.50 EUR。将鼠标悬停在成本字段上时弹出的提示中即显示此计算过程(见图 3)。
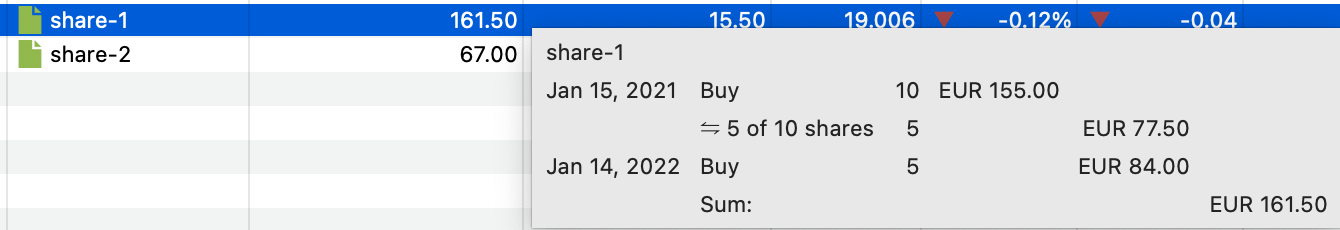
买价为第一次与第二次买入价格的平均,计算方式为:(15 + 16) / 2 = 15.50 EUR/份。