处理选择权股息
股息是把公司利润的一部分支付给股东。选择权股息是指股东可以选择领取现金(现金股息)或额外股票(股票股息)。
NN Group 示例
例如,荷兰金融服务公司 NN Group 让其股东在 2023 年中期股息每股 1.12 EUR 的金额上,自行选择以现金或以股票形式领取。除权日定为 2023 年 8 月 31 日,股息支付安排在 2023 年 9 月 25 日。参考股价定为 36.2513 EUR,其取自 2023 年 9 月 12 日至 18 日期间在阿姆斯特丹泛欧交易所(Euronext Amsterdam)的五个每日历史价格的平均值。
以此参考价格计算,分配比例确定为 1 兑 32.37 股。事实上,要获得 1 股价值 36.2513 EUR 的股票,需要 32.37 股 x 1.12 EUR 股息。
理论上,现金股息与股票股息两种选择应带来相同的总收益。否则股东自然会倾向于更有利的那一种。设想你在除权日持有 100 股 NN Group 股份。选择现金股息将得到 100 股 x 1.12 = 112 EUR 总额。另一方面,选择股票股息将给你约 3.09 股(100 股 / 32.37),按每股 36.2513 EUR 估值。这合计约 112.02 EUR 总额,与现金股息金额大致相当。请注意,零股并不总是可行的;尽管 Portfolio Performance 能轻松处理它们。因此,可能需要为这 0.09 股另寻解决办法。
当然,你的选择会受你对即时流动性的需求(促使你选择现金股息)以及你希望继续投资这家公司的意愿(促使你选择股票股息)所影响。
尽管从总额来看两者理论上等价,但费用、税款以及各种税务与券商规定等因素,会影响最终留存的现金净额。实践中,两种选择确实存在差异。例如,一位持有 100 股的比利时(因而属于外国)股东,收到 68.12 EUR 的现金股息,而股票股息估值为 72.93 EUR;约多出 7%。这一差异主要源于选择股票股息时可免征外国税。
Note
-
如果你选择现金股息。你收到总额 100 x 1.12 = 112 EUR。净额取决于你所在国家的税务与券商规定。例如,作为比利时股东,你要缴纳 10% 的外国税(=11.2 EUR),对剩余金额(112 - 11.2 = 100.8)缴纳 30.24 EUR 或 30% 的本国税,2.44 EUR 或 2% 的券商费用 + 21% 的 TVA。剩余净额为 100.8 - 30.24 - 2.44 = 68.12 EUR。
-
你选择股票股息。计算会变得复杂得多。你的券商需要处理零股,而你则必须为新获得股份的估值作出决定。
- 你有权获得 100/32.37 = 3.0893 股。因此你会收到三股新股,券商会把零股部分(.0893)转换为现金股息。这种情形下,最接近的近似值是两股;32.37 x 0.0893 = 2.89,或向下取整(!)为两股。
- 现金股息遵循与上面相同的规则。这种情形下,比利时券商不收取费用。因此现金股息净额为 2 x 1.12 减去 10% 外国税和 30% 本国税 = 1.41 EUR。
- 从(比利时)政府的角度看,获得三股是 NN Group 支付股息的结果。全部税款合计为
- 预扣 30% 的本国税 = 32.63 EUR
- 因比利时与荷兰之间有双重征税协定,不征外国税
- 0.35% 或 1.78 EUR 的证券交易所税。
- 对券商费用征收 21% 的 TVA:0.74 EUR。
- 从券商的角度看,你买入了 3 股。费用总额看来是固定的 3.5 EUR。
- 剩下的是三股新获赠股如何估值这个难题。它们在股息支付日值多少?
- 你可以采用支付日 NN 股票的历史收盘价:3 x 36.33 EUR/股,即 108.99 EUR。
- 你也可以采用参考价,由此得出总金额为 3 x 36.25 = 108.7632。
- 由于支付日的收盘价与参考价相差不大(36.33 对 36.25),这里两种估值实际上相同。
- 那么,你从这笔股票股息中实际得到了多少?
- 剩余股份的股息净额:1.41 EUR。
- 三股新获股份的净价:108.73 - 33.74(税款)- 3.5(费用)= 71.52 EUR。
- 净额合计:72.93 EUR。
当然,上述计算只适用于 2024 年某位特定券商处的比利时股东。股票股息的优势主要来自外国税的差异,而其他国家——尤其是荷兰——的股东,情形可能大不相同。
Important
请注意,选择现金股息时你会收到钱,而选择股票股息时,你还得投入额外的钱。虽然你得到了股份,但你还必须承担相关的税款与费用。
在 PP 中记录选择权股息
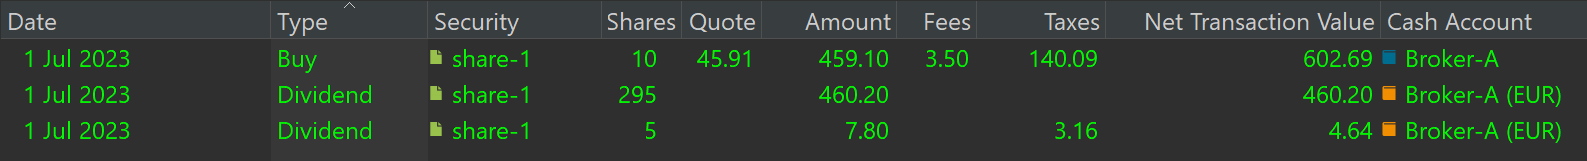
关于如何在 PP 中记录这些账目,论坛上已有大量讨论。许多用户建议把股息选择视为"领取股息"与"买入股份"这一连串操作。一个可行的工作流如下。
- 先记录全部股份的股息总额,不含费用与税款。这些费用与税款将在下一步中支付。这笔账目在现实中并未发生,所以你的券商没有相关的对账单。你指定的现金账户将增加股息总额;例如上一个例子中的 112 EUR。
- 在同一天按参考价买入所分得的赠送股份,并计入你从券商处获得的相关费用与税款。
- 如果你想体现零股带来的那点微小影响(例如上面例子中 2 股对应的股息),就需要把第一笔股息账目拆成两笔。
- 记录零股部分(例如 2 股)的股息,并计入费用与税款。这部分你应当有券商出具的对账单。
- 记录其余股份(例如 98 股)的股息,不含费用与税款(这部分你没有券商的对账单)。