管理费的记账
除账目费用之外,有些券商还会收取管理费,通常是按投资组合价值的一定年百分比计算。在这种情况下,券商通过卖出你所持份额中的一小部分来扣除这些费用,从而使你持有的总份额数减少。
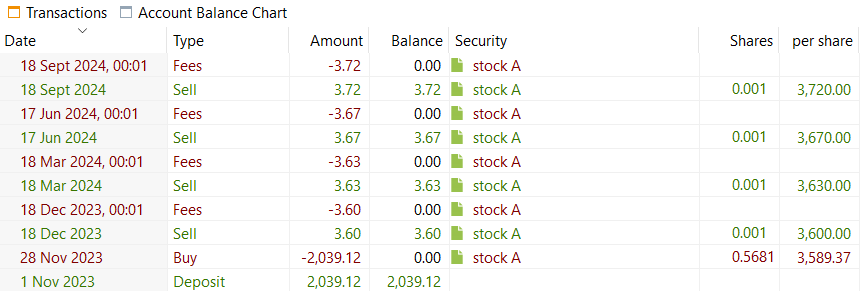
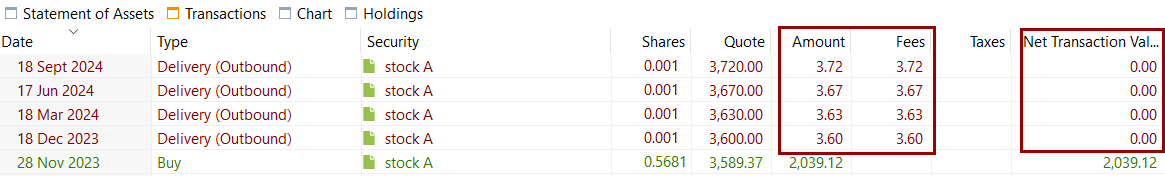
这本质上是一笔卖出账目加上一笔费用账目。可以通过一笔 证券转出账目同时记录:在同一笔账目中卖出份额,并把费用计入卖出金额。这样得到的证券转出总额为 0。
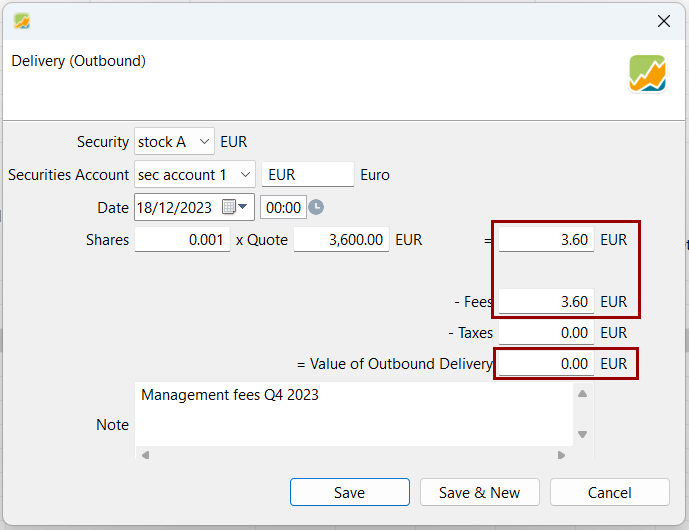
要把这些费用记录准确,关键是券商要提供所卖份额的数量。
🇫🇷 法国产品的实际应用
法国 assurances-vies(人寿保险)产品的证券费用就是用这一方法记录的。
示例
在本例中,假设你通过某券商持有 stock-A的 0.5671 份份额,该券商收取 0.75% 的年管理费,每年分 4 次收取:每季度收取 0.75% / 4 = 0.1875% 的费用,收取日期分别为 12 月 19 日、3 月 18 日、6 月 17 日和 9 月 18 日。
stock-A的第一笔季度费用,是卖出 0.75/100/4 * 0.5671 = 0.001份份额,其卖出金额即作为费用。
3 月 18 日再次如此:
券商卖出 0.75/100/4 * 0.5661 = 0.001份份额,卖出金额作为费用。其他日期同理。
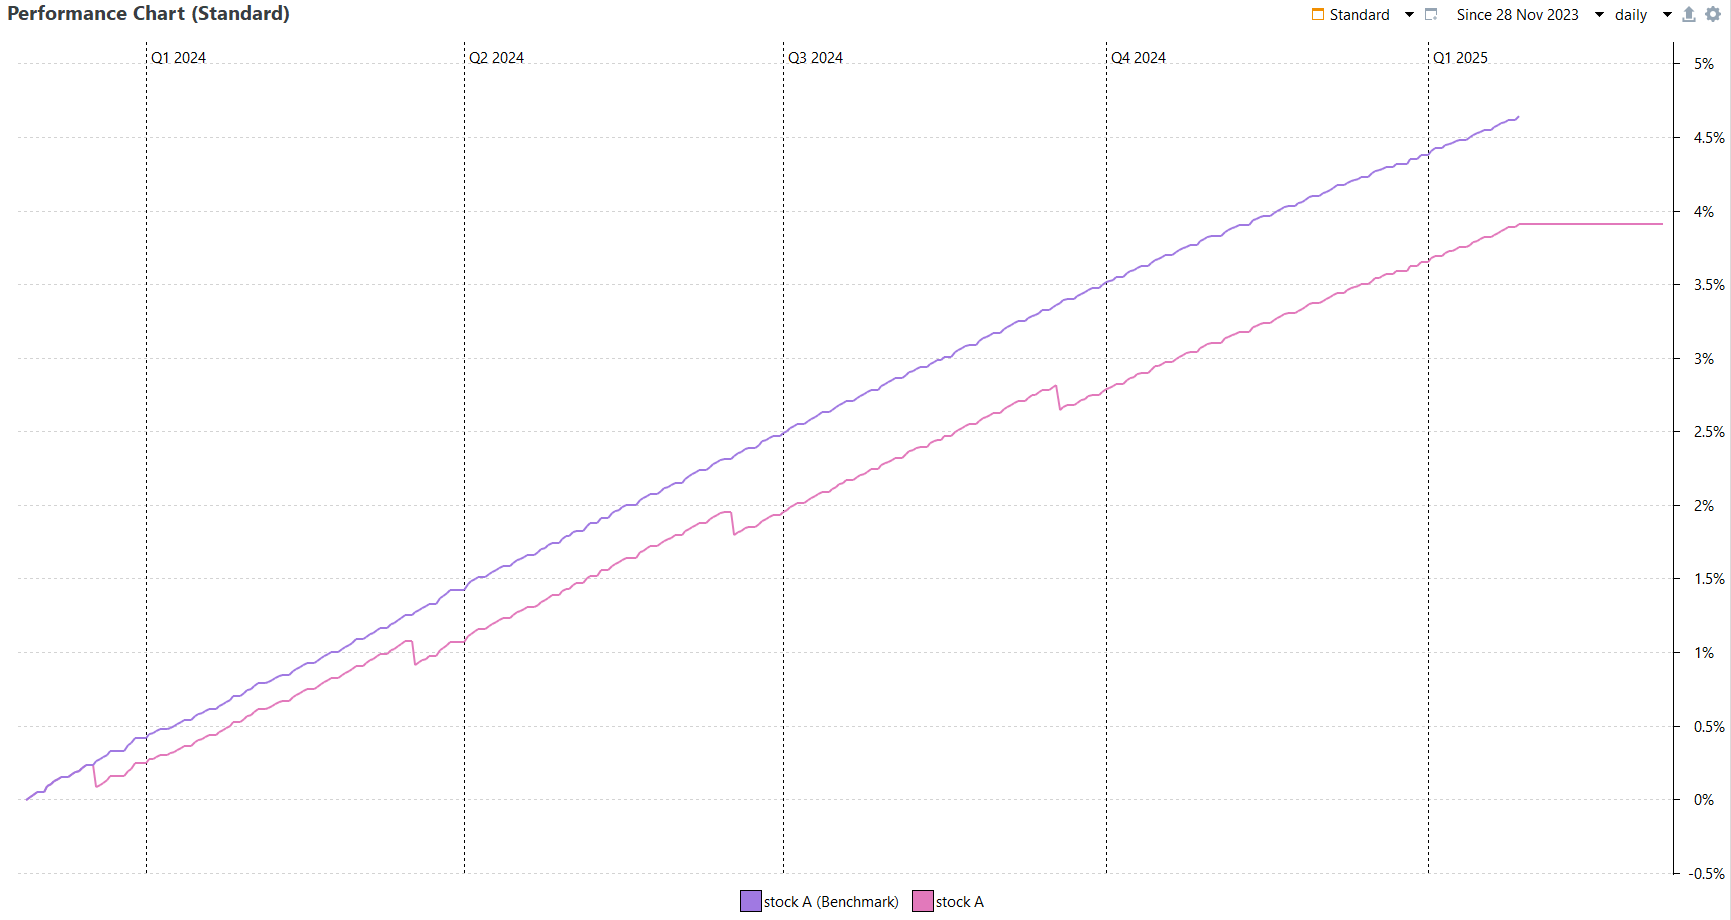
绩效图表展示了这些费用的影响:与 stock-A的价格绩效相比,我们的 stock-A绩效在一年中比其基准低 0.75%。
第二种方法
也可以用以下方式把卖出账目与费用账目分开记录:
但这样会产生两笔账目,并且必须使用现金账户。