时间加权收益率
时间加权收益率 (TWROR) 在计算收益率时对每个时间段一视同仁,与这些期间投入的金额多少无关。相比之下,资金加权收益率 (MWROR) 会给投入金额较大的期间更高权重,同时考虑现金流的规模与时点。
时间加权收益率 (TWROR) 的目的,是反映真实的市场收益率,排除存款、取款等外部因素的影响。举例来说,假设昨天的期末市值 (MVE) 为 100 EUR。今天 MVE 增加到 110 EUR,但这一变化由两部分构成:1% 的市场回报(1 EUR)和一笔 9 EUR 的存款。
此时 TWROR 应为 1%(101/100 - 1),而不是 10%(110/100 - 1)。
现在假设几天之后,MVE 从 110 EUR 上升到 120 EUR,但其中同样包含该期间 1% 的市场回报(1.1 EUR),以及最后一天的 8.9 EUR 存款。
该期间的 TWROR 仍应为 1%(111.1/110 - 1),而不是 9.09%(120/110 - 1)。
最后,整个期间的累计市场收益率 (TWROR) 应为 (1+1%) x (1+1%) - 1 = 2.01%,而不是 120/100 - 1 = 20%。
简单收益率 r = (MVE/MVB) - 1 的公式(见绩效度量中的公式 1)须加以调整,以中和或抵消现金流的影响。
通用方法
在多数财务管理教科书中,计算一个报告期的时间加权收益率被描述为三个步骤:
-
把报告期划分为若干子期间,例如周、月或季度。不过,最好以现金流日期为基准来划分子期间。采用这种方法时,一个子期间要么始于报告期起点,要么始于某笔现金流发生之前;它要么结束于下一笔现金流发生之前,要么结束于报告期末。因此,各子期间的时长很可能并不相等。
-
用公式 1 计算各子期间的增长率:
$$\mathrm{1 + r = \frac{MVE}{MVB + CF} \qquad \text{(Eq 1)}}$$
其中 MVE = 该资产在持有期末的市值,MVB 是持有期初的市值(与上一持有期末的 MVE 相同)。CF 是该期间流入的现金流(正数),或流出的现金流(负数)。公式 1 假定现金流发生在期间起点。正如后文将会看到的,Portfolio Performance 把现金流入 (CFin) 视为发生在当日开始时,而把现金流出 (CFout) 视为发生在交易日结束时。
-
用公式 2 把各子期间的收益率复利合成报告期的整体绩效:
$$\mathrm{r = [(1 + r_1) \cdots \times (1 + r_n)] - 1 \qquad \text{(Eq 2)}}$$
其中 n 是持有期的个数,rt 是第 t 个持有期的收益率。
在 PP 中的实现
为求最高的精确度,上述方法要求在每笔现金流发生之前都对应一次资产估值。然而在某些情形下这并不可行,估值只能按月或按季获得。这些估值日期可能与现金流日期重合,也可能不重合。在这种情况下,结果只是真实绩效的一个近似值。不过,当每笔现金流之前都有可用估值时,就可以计算真实时间加权收益率 (TTWROR)。这一名称正是为了把该方法与上述近似方法区分开来。
过去,算力成本高昂,因此把持有期设得较长以减轻计算负担是合理的,尤其是为了减少在每笔现金流处所需的估值次数。如今情况已非如此,Portfolio Performance 之类的软件几乎可以实时计算投资的市值。因此,Portfolio Performance 按日计算各组成部分的市值,无论当日是否有现金流。因此,各持有期的时长都相等,均为一天。
采用每日估值时,合理的假设是现金流入发生在当日最开始的时候。这笔钱当天即可用于投资。Portfolio Performance 同时假定现金流出发生在当日最后、也就是每日估值之前。因此,在公式 1 中反映这一点就是合理的:流入按公式 1 加到 MVB 上,流出则加到 MVE 上。像卖出账目这样的现金流出会使 MVE 变小(资金已离开投资组合);把它加到 MVE 上,即可中和该笔现金流对当日绩效的影响。
$$\mathrm{1 + r = \frac{MVE + CFout}{MVB + CFin} \qquad \text{(Eq 3)}}$$
其中 MVE = 该资产在持有期末的市值,MVB 是持有期初的市值(与上一持有期末的 MVE 相同)。CFin 是该期间流入的现金流,CFout 是流出的现金流。
投资组合层面的 TTWROR
投资组合层面绩效计算所涉及的现金流是:存款、取款、证券转入 和 证券转出。详见定义现金流一节,尤其是资金加权收益率一章中的图 3。请注意,share-1 的股息或卖出不会影响投资组合绩效,因为所得款项仍留在投资组合内的现金账户中。图 1 给出了计算 demo-portfolio-03 之 TTWROR 所需的信息。
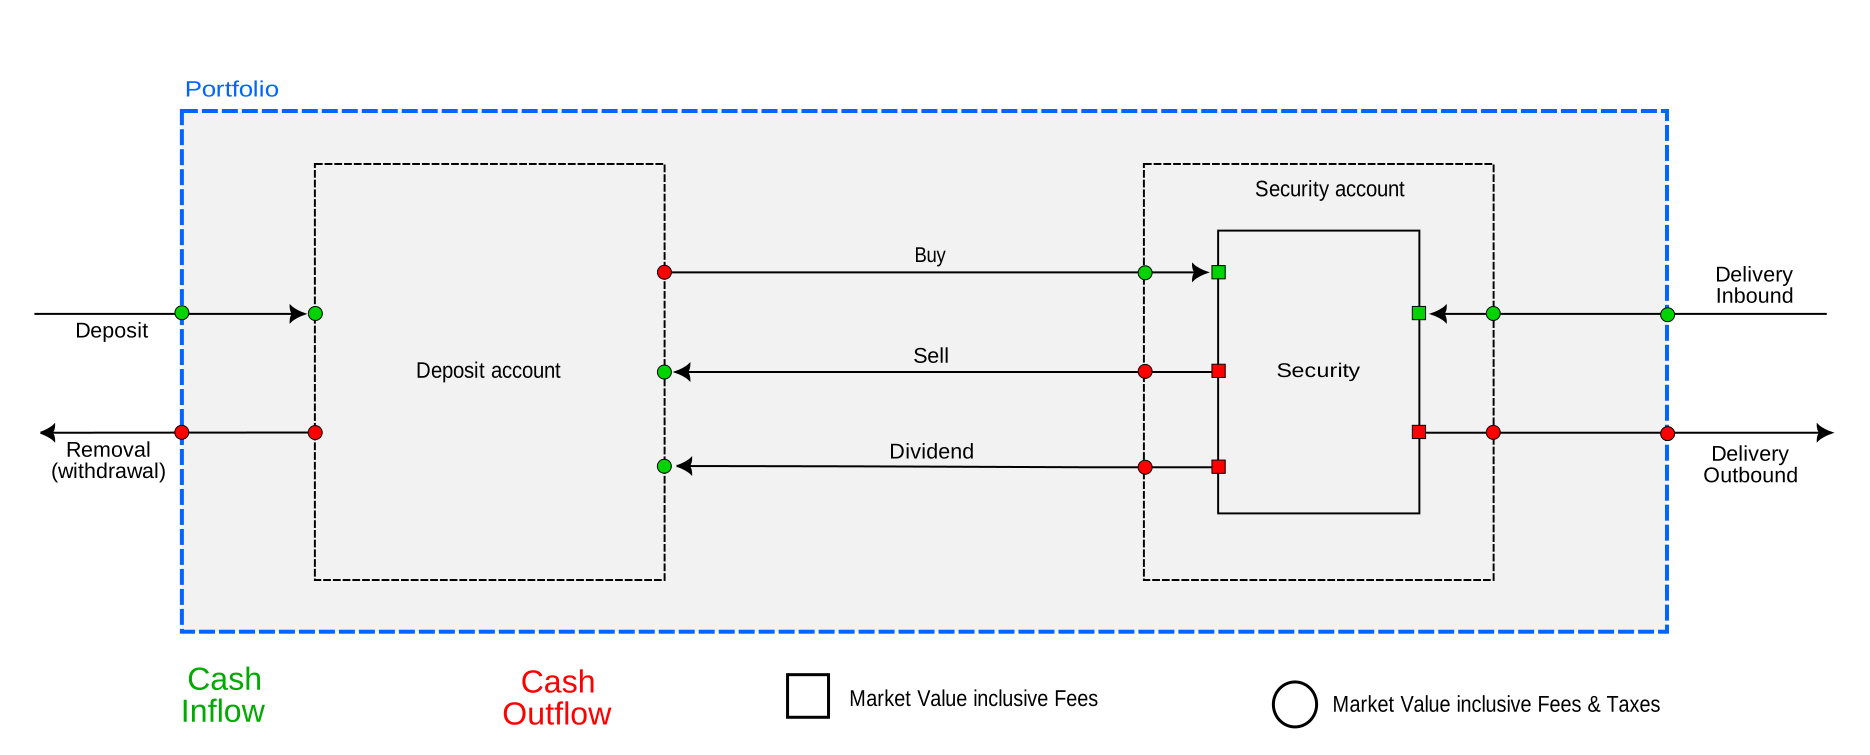
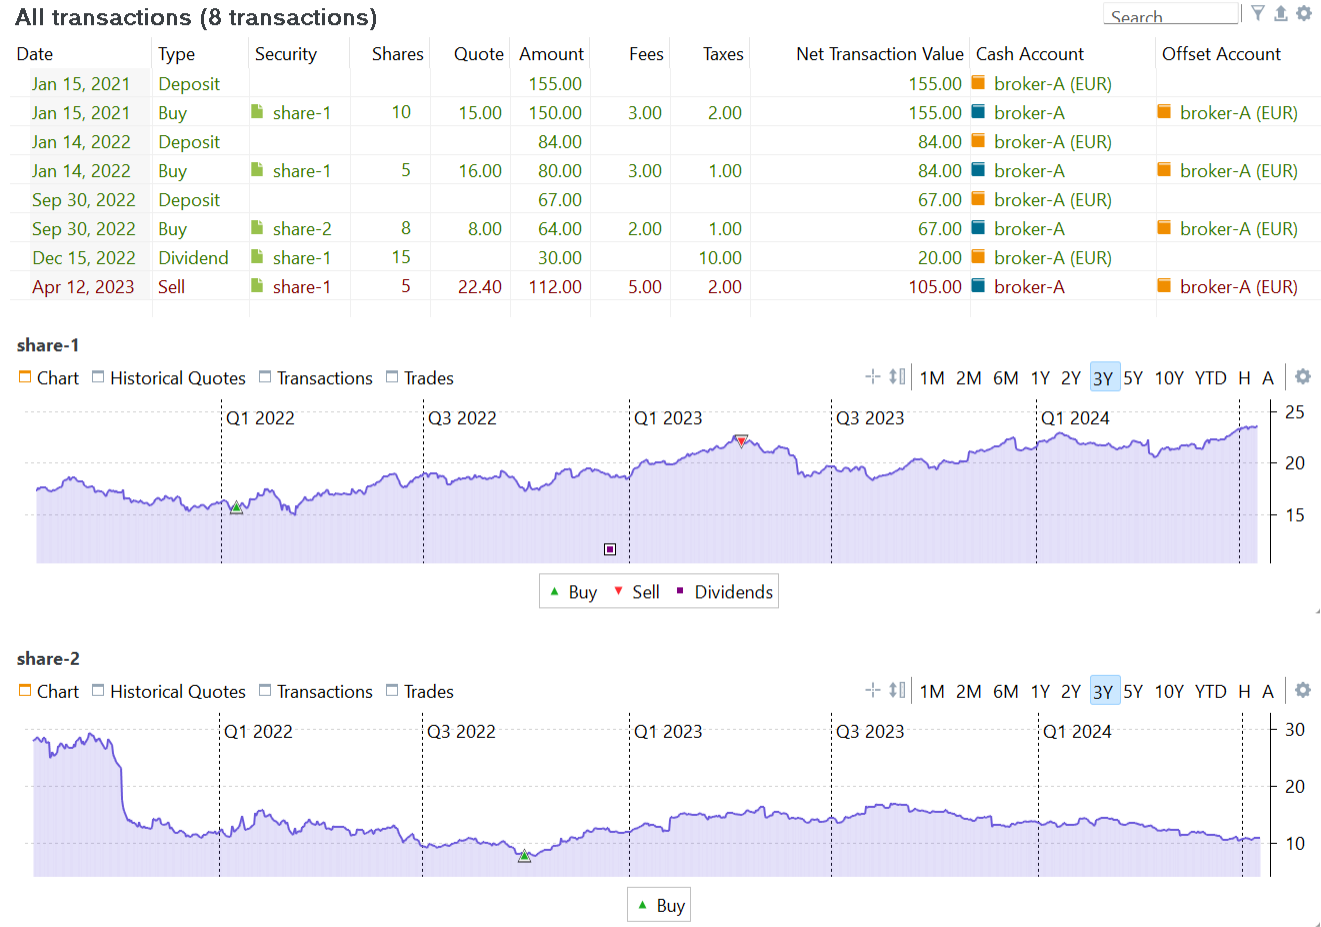
下面的示例将使用一个自 2021 年 6 月 12 日开始的 2 年报告期。由于以 155 EUR 首次买入 share-1 发生在该报告期之外,影响绩效的现金流入只有两笔:84 EUR 的存款和 67 EUR 的存款。截至 2021 年 6 月 12 日,投资组合的市值 (MVB) 为 177.94 EUR;见图 2。
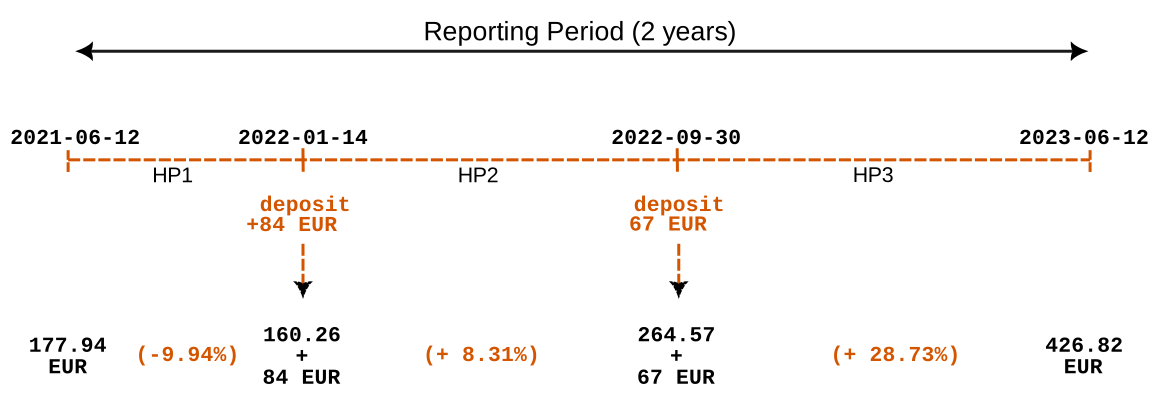
如果某个持有期内没有现金流(如 HP1),则可以使用简单收益率公式。当然,这等同于没有现金流时的公式 1:r = MVE/MVB - 1 = 160.26/177.94 - 1 = - 0.0994,即 HP1 的收益率为 - 9.94%。
第二个持有期始于第一笔现金流入(+ 84 EUR)之前,结束于下一笔现金流入之前。MVE 为 264.57 EUR。依公式 1,收益率 1 + r = 264.57 / (160.26 + 84),即 r = 8.31%。把现金流入加到分母上,就中和了这笔现金流对绩效的影响。
HP3 的 MVB 与 HP2 的 MVE 相同,均为 264.57 EUR。该期间有一笔 67 EUR 的现金流入,MVE = 426.82 EUR。绩效 1 + r = 426.82 / (264.57 + 67),即 r = 28.73%。
需要强调的是,现金流的时点在这一计算中不予考虑。HP1 无论长短都不影响结果。此外,绩效的计算与现金流金额大小无关,因为现金流入是被加到投资组合的期初市值 (MVB) 上的。这种做法与资金加权收益率的计算形成对比,后者在计算中同时考虑现金流的时点与规模。
对每个期间而言,你需要 MVBt(或 MVEt-1)以及该期间的 MVEt。由于市值是在交易日结束时(按收盘价)确定的,MVEt-1 也就是次日开始时、现金流发生之前的价值。
Note
也可以认为,既然按公式 1 需要把现金流 CFin 加到 MVEt-1 上,那么另一种做法是采用 MVEt 的市值——它已经包含了这笔现金流 CFint。但必须注意,在一天之内,市场力量可能使原有的 MVEt-1 发生波动,而确定当日开始时、现金流之前的市值时,应当排除这些波动。
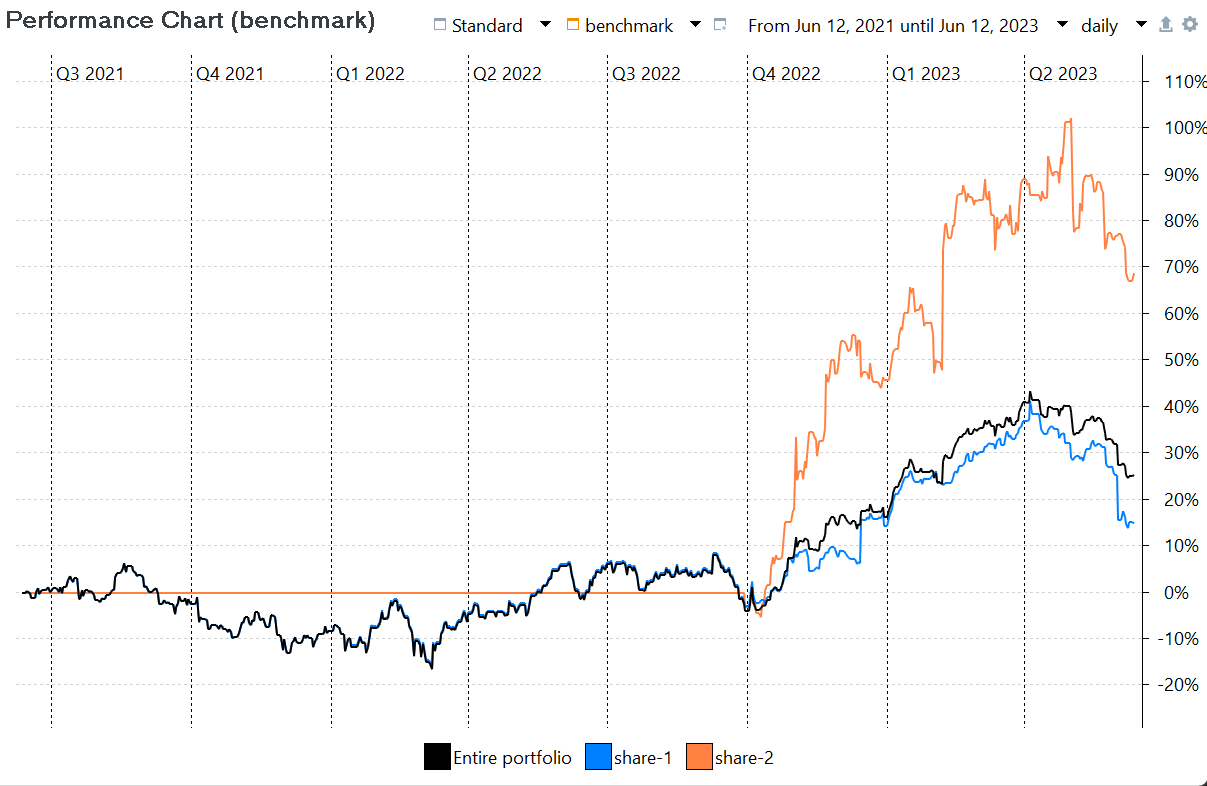
整个期间的 TTWROR 为:[(1 - 0.0994) * (1 + 0.0831) * (1 + 0.2873)] - 1 = (0,9006 * 1,0831 * 1,2873) - 1 = 25,58%,可用菜单 视图 > 报告 > 收益 验证
从 PP 导出数据
你可以轻松地把每日投资组合数值导出为 CSV 文件。选择菜单 视图 > 报告 > 收益 > 图表,点击(右上角的)Export Data as CSV 图标。选择 整个投资组合(缩略示例见图 3)。其中 Delta in % 一列对应计算出的收益率 r。Cumulative Performance in % 即累计 TTWROR,也就是把此前各天的全部收益率复利合成。
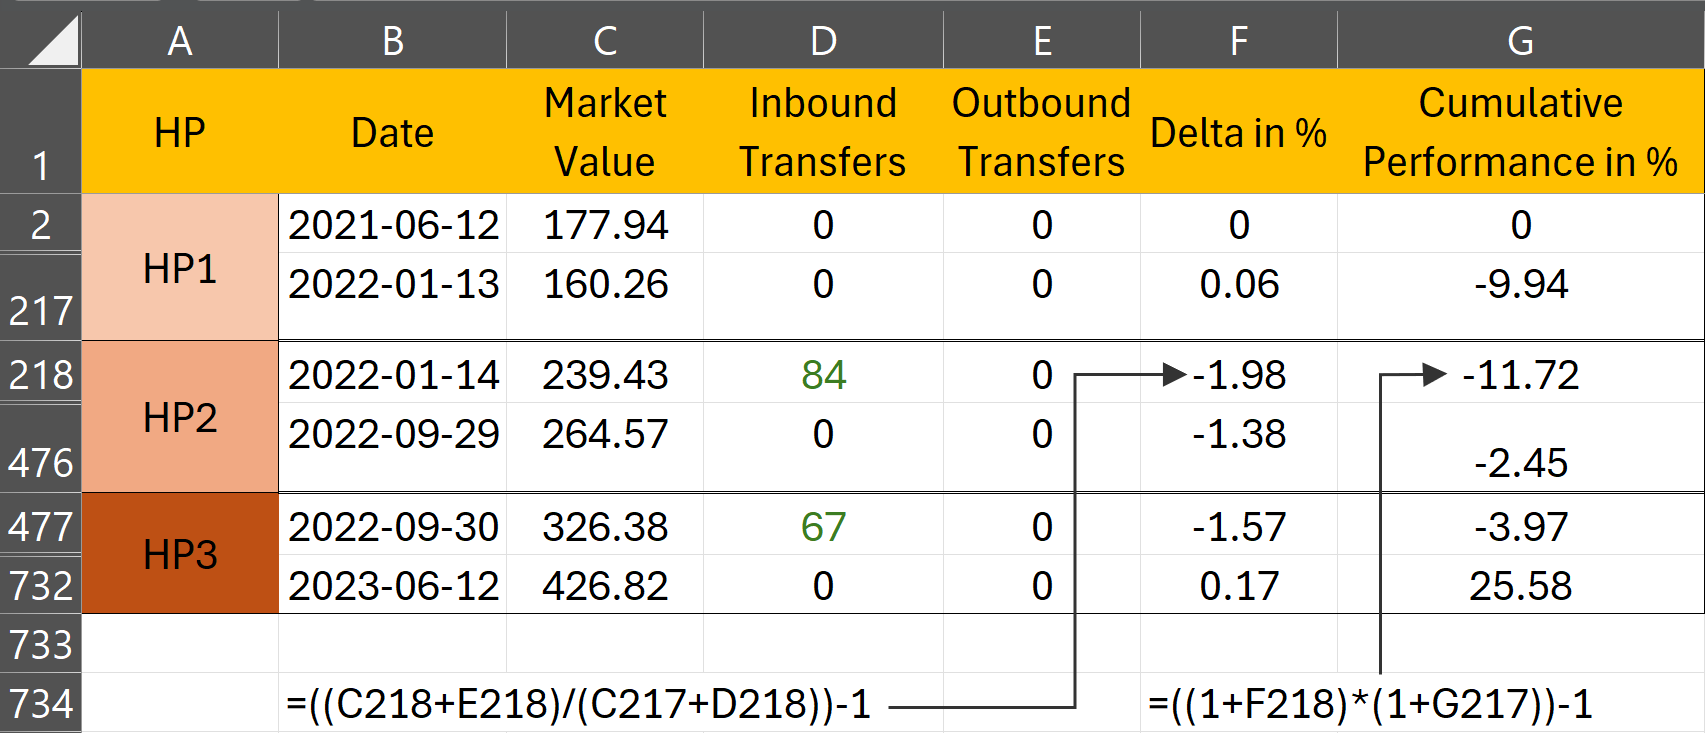
图 3 中的计算与前述手工计算的说明完全类似,只是持有期为一天。请注意,Excel 工作表中的多数行处于隐藏状态。2021-06-12 时投资组合的市值为 177.94 EUR。到 HP1 结束的 2022-01-13,该值降至 160.26 EUR。6 月 14 日发生了一笔存款(并买入 share-2)。然而 HP2 的 MVB 并不是 160.26 EUR + 84 EUR = 244.26 EUR;因为费用与税款是在该笔账目上支付的,而且投资组合在 2022-01-14 交易日内已略有变动。HP2 中投资组合的市值上升到 264.57 EUR。同样地,由于费用与税款(见图 2),2022-09-30 的当日绩效为负。累计绩效依公式 2 计算,只是现在按日计算,结果整个报告期的总绩效同为 25.58%。
证券层面的 TTWROR
上一节描述的是整个投资组合(含现金账户在内)的绩效。到现在为止,理解单一项证券的绩效计算不应再有困难。基本原则相同。不过,在处理方式上仍有若干差异。
- 聚焦于单一项证券,意味着现金账户等其他资产不计入计算。
- 相反,股息和卖出等账目会影响绩效计算。由于卖出所得或股息会存入现金账户,从证券的角度看,资金离开了本系统,因而被纳入计算。
- 税款另有专门规定。税款不计入计算;参见 IRR 一节以了解说明。
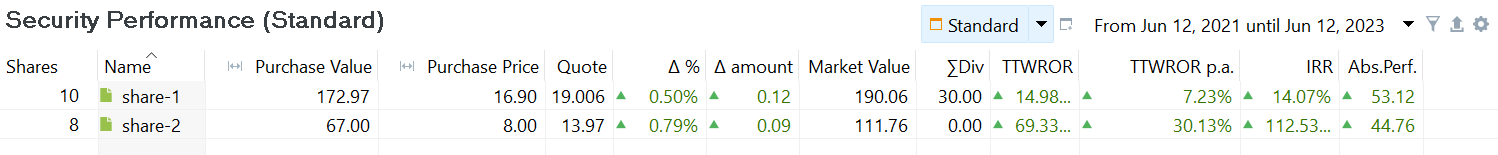
在 Portfolio Performance 中,你可以通过菜单 视图 > 报告 > 收益 > 证券 取得某项证券的 IRR 与 TTWROR(见图 4)。不过,这些数值默认不显示,需要用右上角的 
显示或隐藏列 图标将其调出。
菜单 视图 > 报告 > 收益 > 图表 中的图表可以显示多条时间序列(点击齿轮图标)。在图 5 中,整个投资组合的累计 TTWROR 与 share-1、share-2 各自的表现曲线并排显示,报告期为 2 年,自 2021 年 6 月 12 日起算。由于 share-2 是在 2022 年 9 月 30 日取得的,在此日期之前其绩效记为零(由那条水平橙线标示)。自该点起,由于 share-2 的贡献虽然相当可观但在整体投资组合中相对较小,总投资组合的绩效曲线开始与 share-1 的绩效曲线分离。可以看到,整个投资组合的 TTWROR(黑线)止于 25.58%,与图 3 中的计算一致。
对于手工计算,你需要先确定持有期。对 share-2 而言这相当容易,一个持有期就够:从买入日期之前一直到报告期末。share-2 在持有期初(买入之前)的 MVB 为 0 EUR。MVE 等于 111.76。买入账目的成本为 66 EUR(含费用,不含税款)。因此 TTWROR 等于 111.76/(0 + 66) = 69.33%。这一点可以在图 5 中看到,那条橙线止于略低于 70% 的位置。
share-1 的手工计算要复杂一些。下表(图 6)汇总了全部相关信息,它基于图 6 曲线图中每日数据的 CSV 导出(点击右上角的 向上箭头)。
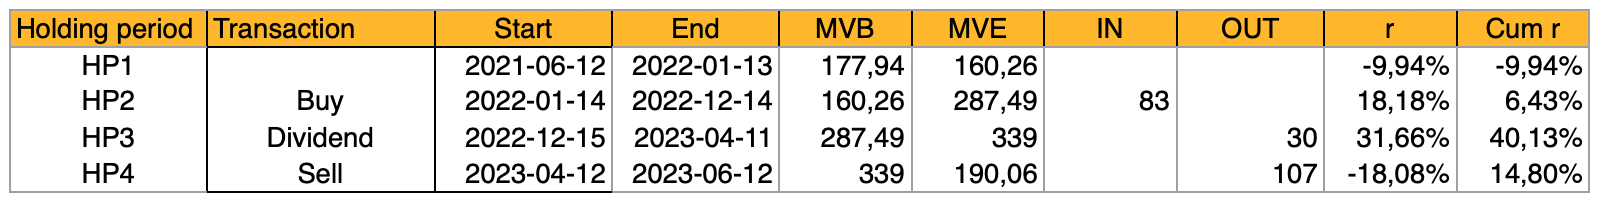
HP1 的收益率一目了然:r = [(160.26)/(177.94 + 0)] - 1 = -9.94%。HP2 含有一笔现金流入(买入):r = [(287.49)/(160.26 + 83)] - 1 = 6.43%。
HP3 与 HP4 是特殊情况,因为它们含有现金流出。HP3 的收益率为 r = [(339)/(287.49 - 30)] - 1 = 31.66%,HP4 为 r = [(190.06)/(339 - 107)] - 1 = -18.08%。整个报告期的 TTWROR 合计为 14,80%;略低于图 4 中 Portfolio Performance 报告的 TTWROR(14,98%)。这一细微差异源于:公式 1 假定所有账目都在交易日开始时完成,而公式 3 假定现金流出发生在交易日结束时。由于份额的市值在一天之内会有波动,这些波动会使公式 1 与公式 3 的结果略有出入。
TTWROR p.a.
图 4 同时显示了(期间的)TTWROR 与 TTWROR p.a.(per annum,拉丁语,意为每年)。期间 TTWROR 表示整个报告期的绩效。你可以在任何带 图标的表格或组件中加入 TTWROR p.a. 指标。
TTWROR p.a. 指标的计算,假定一年为 365 天。
举例来说,若期间 TTWROR 在两年即 730 天内为 30%,则年化后的数值为 14.02%,即 (1.3 ^ (365/730))-1。这等同于取 1.3 的平方根。
若 1 月份的 TTWROR 为 2%,则 TTWROR p.a. 计算为 (1.02 ^ (365/31))-1,结果为 26.26%。
假定每年 365 天,会在报告期包含闰年的 2 月 29 日时,使 期间 TTWROR 与 TTWROR p.a. 之间出现细微差异。不过对于 2023 这样非闰年的年份而言,两个数值完全相同。