债券是一种代表债务义务的金融工具。当某个实体(例如政府或公司)发行债券时,他们是在向投资者借钱。作为回报,他们承诺在约定期限内偿还本金,并定期支付利息 [1]。Portfolio Performance 对债券的支持不算完善,但借助德文论坛中提到的几种简单变通办法,你仍可以有效地管理债券。
添加债券证券
假设你买入了一只大众汽车债券。你收到了如图 1 所示的如下银行通知。
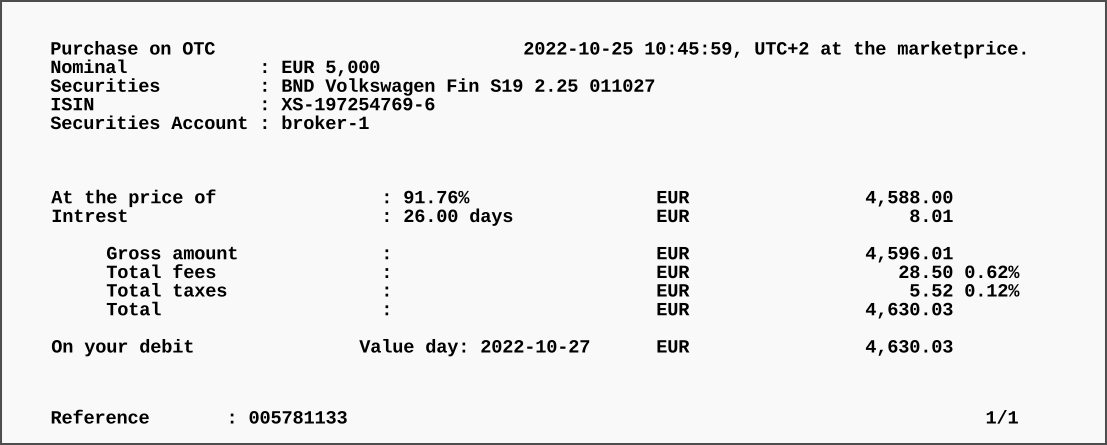
在添加买入账目之前,你必须先在证券中创建该证券。在 Portfolio Performance 中搜索该债券的 ISIN 不会有任何结果,按名称搜索则返回可交易的 Volkswagen 股票。因此,你需要创建一个空的金融工具并手动输入债券信息。债券的历史价格并非特别关键,因为债券最终会在到期时按 100% 兑付。不过——如有需要——你确实可以从例如 ariva.de 网站以表格形式下载它们。需要注意的一点是,历史记录中的债券价格通常以百分比表示,取值范围从 0 到 100%,而不是像股票那样以某种具体货币(如 EUR)表示。
记录买入账目
由于历史价格以 0 到 100 之间的数字表示,你也可以用这种格式表示买入价格。到期时,该债券的价值为 5000 EUR,价格为 100%。就份额数与报价而言,这意味着你将获得 50 份 x 100 EUR 的价值。然而,你是以 91.76% 的价格买入该证券的(见图 1 中的银行通知)。总价值变为 50 x 91.76 EUR = 4588 EUR。费用与税款照常登记即可。
图 1 所示的债券于 2027 年 10 月 1 日到期,年利率 2.25%,每年 10 月 1 日付息一次。由于你是在 10 月 27 日(起息日)取得该债券的,因此已经累计了 26 天的应计利息。按 2.25% 的利率计算,这相当于 5000 EUR * 2.25% * 26/365,即 8.01 EUR。你必须在购买日向卖方支付这笔应计利息,但会在 2023 年 10 月 1 日的首次付息时把它收回。
要正确处理这笔应计利息,有几个可选方案(若干变体见论坛中的讨论)。
-
调整买入价格。在图 1 的示例中,买入价格变为 4596 EUR(=4588 + 8.01)。报价变为每股 91.92 EUR,即 91.92%(=4596/50)。这种方法的缺点是价格走势与绩效计算都不正确。
图 2: 通过调整报价以纳入应计利息的变通办法。 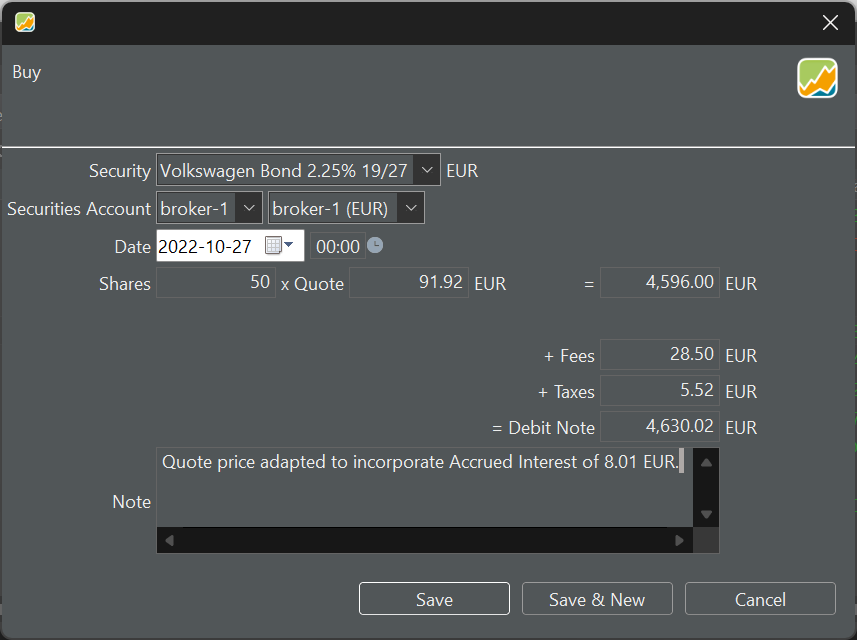
-
为精确记录买入价格,你可以把应计利息记为一笔额外的
税款(见图 3)。这样报价是正确的,并且会从现金账户中扣除正确的金额。这笔"虚假的"税款可以在首次付息时用一笔退税款账目加以冲正。图 3: 把应计利息计入税款的变通办法。 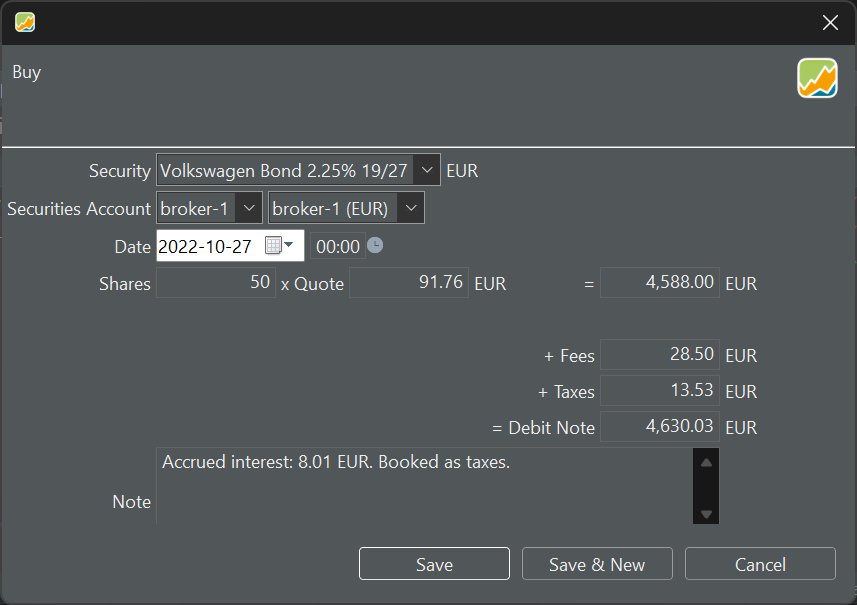
-
记录该债券证券的买入账目时不包含应计利息。为处理这笔应计利息,你把正确的金额(8.01 EUR)从与该证券关联的现金账户转入另一个独立的现金账户。首次付息时,再把该应计利息金额转回与该证券关联的原现金账户。
记录利息支付
账目 > 利息 选项专为记录现金账户上的利息支付而设计。虽然它也可以用来记录债券的利息支付,但它无法指明利息来自哪只证券。其结果是,现金账户会把全部利息支付汇总在一起,无法把某笔利息支付归属于某只特定证券的绩效。
一种更好、尽管略显反直觉的做法,是把该账目记录为 账目 > 股息。股息与某只特定证券(本例中为一只债券)绑定,从而确保该债券的绩效计算准确。根据你先前为买入所选择的记录方式,可以进行以下三笔账目。
-
把应计利息全额记为股息(见图 4)。购买日应付给卖方的应计利息(8.01 EUR)已经计入所记录的买入价格之中。
图 4: 5000 EUR 按 2.25% 支付的利息。 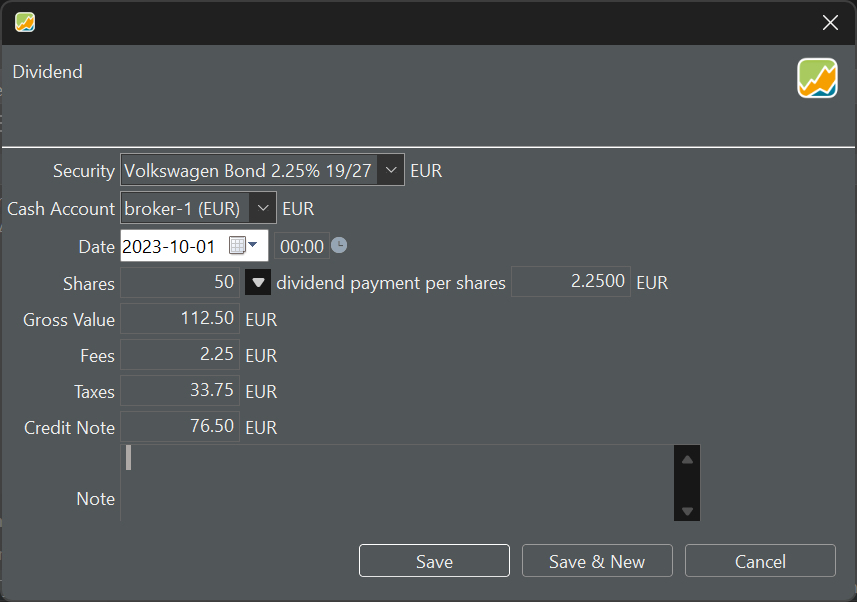
-
利息支付(112.50 EUR)要减去购买日已记为税款的金额(8.01 EUR)。用一笔
账目 > 退税款账目退还该金额。 - 利息支付要减去已转入独立账户的金额。随后,再把该应计利息金额转回与该证券关联的原现金账户。