记录拆股操作
分股会增加一家公司的股份数量。例如在 1 拆 2 之后,每位投资者持有的股份数量翻倍,而每股价值则降至原来的一半。分股会导致单股市场价格下降,但不会改变公司的总市值。分股常被用来降低股价门槛,让更广泛的投资者能够参与,并提升市场流动性。反过来,5 拆 1 的缩股则会减少股份数量,但每股价格更高。
在 PP 中记录分股基本有两种方法:使用内置功能,或采用卖出再买入的操作。每种方法各有其优缺点。
使用内置的分股功能
Portfolio Performance 目前通过变通办法支持分股,参见论坛上的讨论。其本质是追溯性地假定这些股份一直都是拆分后的状态。这样既能确保投资组合在分股之后的证券数量正确,又能保持历史上一致的现金流与估值,从而保全该证券的绩效。不过,分股之前的股份数量可能与真实的历史情况不符,这会使该证券历史变得难以理解。
此更改具有破坏性,且不易撤销。必要时,可以通过执行一次比例相反的分股来纠正一次执行不当的分股。但更好的做法或许是为投资组合文件创建一个备份副本。
在参考手册关于分股流程的说明中,示例用的是 Amazon 于 2022 年 6 月 6 日进行的 1 拆 20 分股。有关 PP 如何使用内置分股功能的细节,请先阅读该节。
在图 1 中,展示了最近五年的股价走势。非常明显的是,2022 年 6 月 3 日至 6 日之间有一次大幅下跌。这两天的收盘价分别为 $ 2447 与 $ 124.79(但请记住,你持有的份额是其 20 倍)。
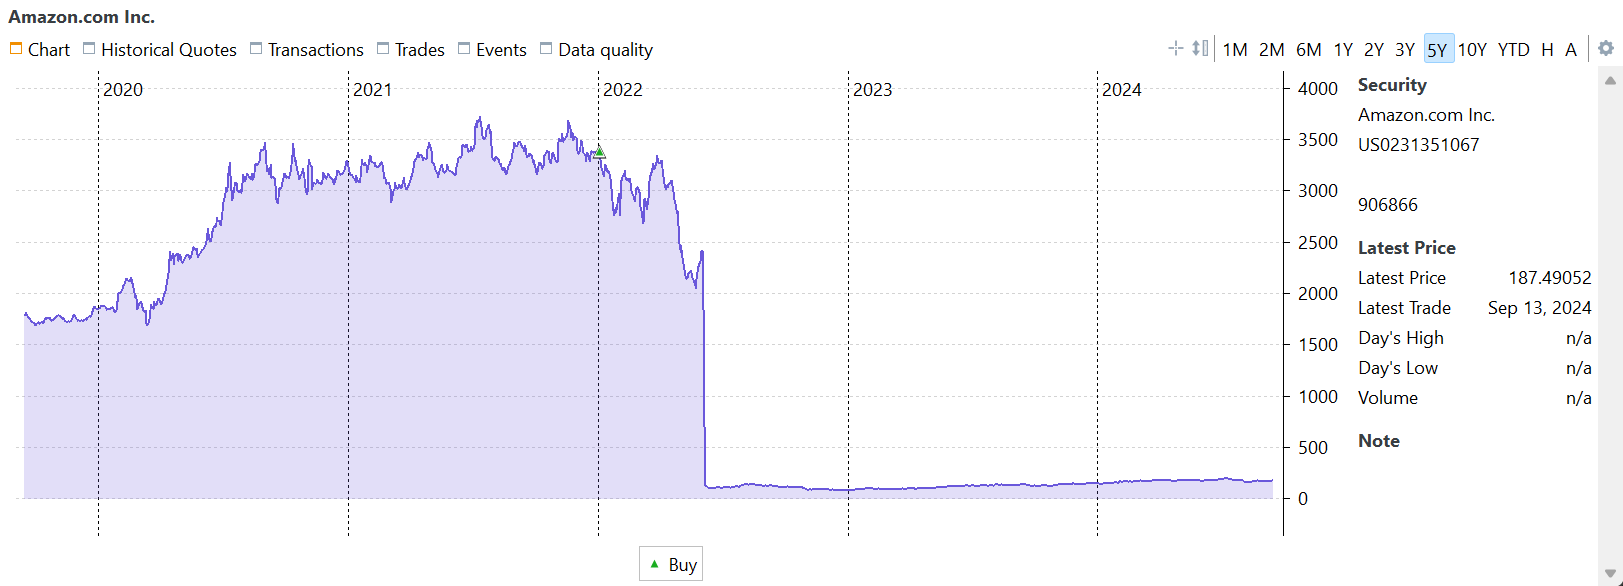
把该图与大多数其他金融网站的图表作比较时,往往会产生相当多的困惑;例如 investing.com 的 5 年图表看起来就大不相同。
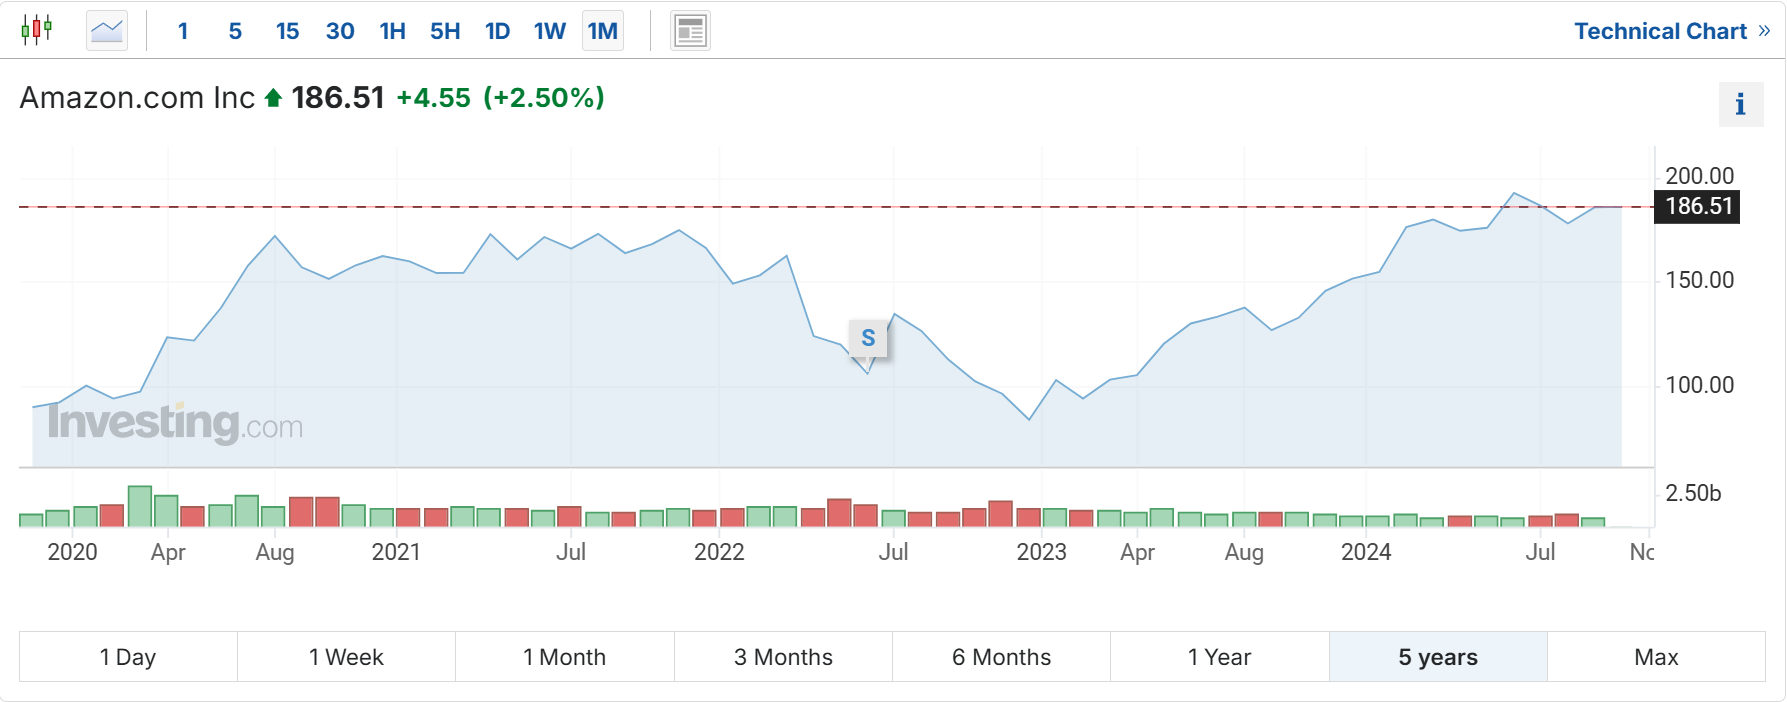
两张图都跨越五年。但你在 2022 年 1 月前后的买价为 $ 3408(图 1),而据 investing.com 显示却约为 $ 150(图 2)。这种差异产生的原因在于,金融网站在分股之后通常会对所有历史价格作"调整"。这种调整会重新计算分股之前的历史价格,正如 PP 的分股功能所做的那样。
Important
Yahoo Finance 的常规收盘价已经针对分股作过调整。调整后收盘价在此基础上,还针对股息和/或资本利得分配作了调整。
需要考虑的几点
-
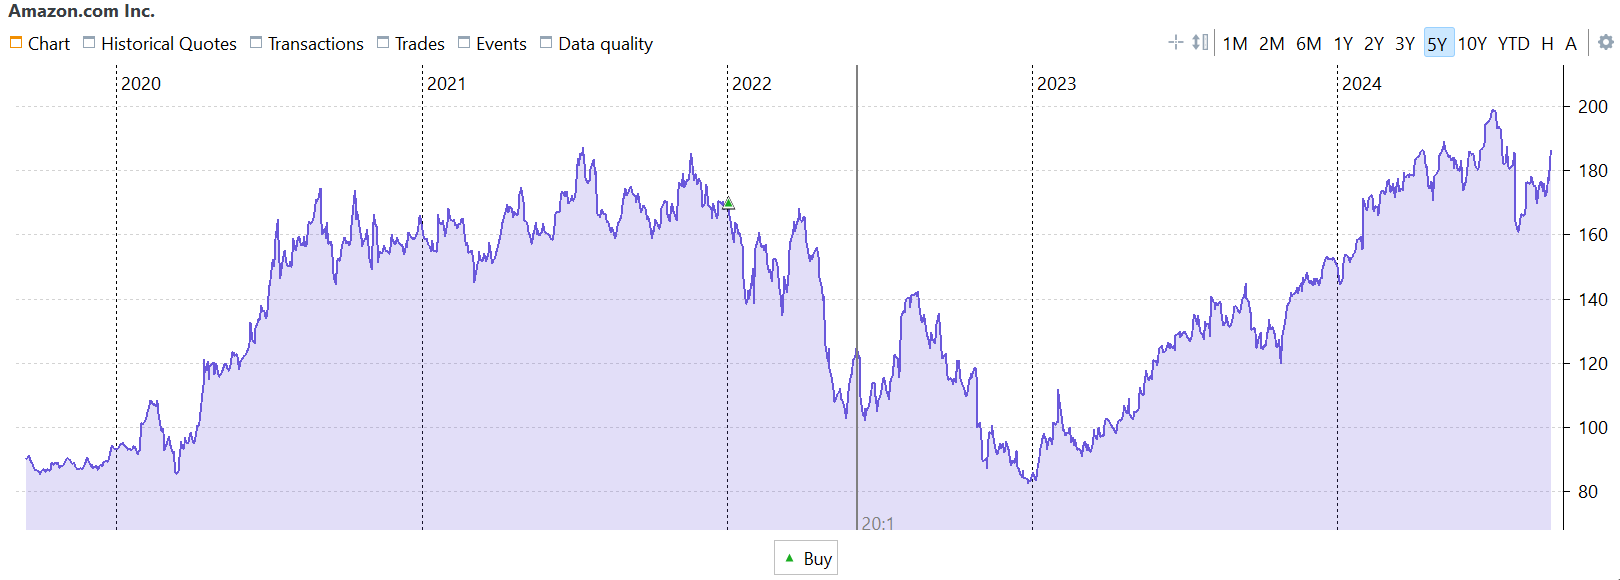
内置的分股功能与大多数金融网站所采用的方法完全一致。因此,已调整价格图表(图 3)与 investing.com 或 Yahoo Finance 等其他平台显示的图表(图 2)完全相同。
-
必须认识到,历史账目与价格被永久改动了。这意味着 PP 中过往账目的记录将不再准确反映你纸质文件中记载的实际账目。时间推移后,这会使重建某只证券的历史变得困难。
-
当分股产生零股时会出现一个值得注意的难题,例如 Prosus 于 2023 年 9 月 14 日宣布的 1 拆 2.1796 分股。在这种情形下,原有 10 股会拆成 21.796 股。虽然 Portfolio Performance 能处理零股,但大多数券商或银行不能。它们通常会针对这一特殊情况,发行 21 股新股并对零股部分(本例中为 0.796 股)给予补偿。因此,分股后你需要记录这笔补偿,这本质上就是执行一笔卖出零股的账目。
使用卖出再买入的方法
另一种能保持历史价格与账目原样的方法,是如下的卖出再买入流程。在分股日(除权日):
- 按分股前一日的收盘价卖出全部股份。不要记录任何费用或税款,因为这是一项内部操作。历史价格保持原样。
- 同时,在同一日,按相当于分股理论结果(旧股数 x 分股比例)的新股数买入。确保买入总额与先前确定的卖出金额相符。
- 将新股的股数向下取整到最接近的整数。如有余数,则按与第 2 步相同的价格将其卖出。
我们用一个简化示例来演示这一工作流(见图 4)。2021 年 1 月 1 日,你持有 1 股价格为 100 EUR 的股票。该价格一直到 2021 年 12 月 31 日都基本未变。2022 年 1 月 1 日,发生了 1 拆 10 的分股,得到 10 股。当日收盘价为 11 EUR。到年底,价格已上涨至每股 13 EUR,你的投资组合市值因此为 130 EUR。
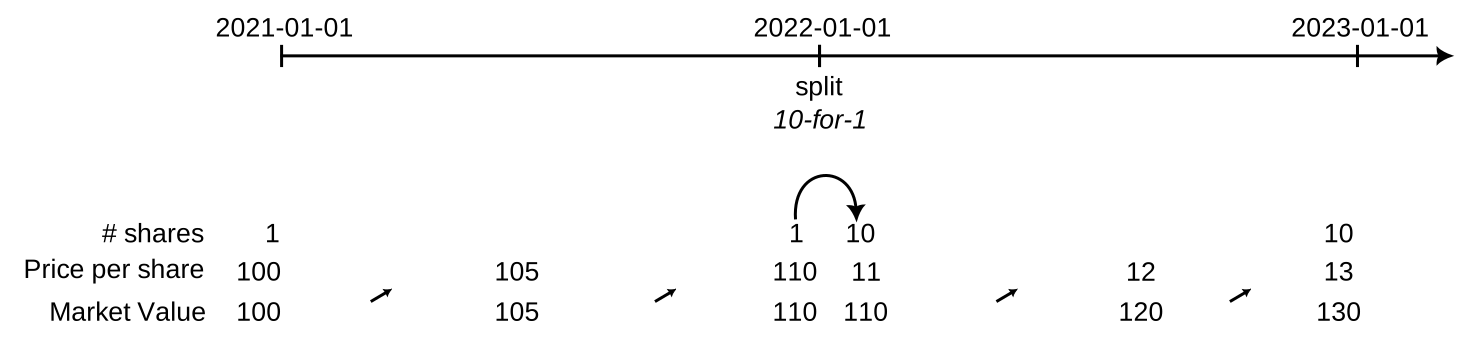
内置分股功能的绩效计算相当直截了当。由于分股功能具有追溯性,最初以每股 100 EUR 买入 1 股(期初市值)会被调整为以每股 10 EUR 买入 10 股。两年报告期结束时,你仍持有 10 股,但其总价值已增至 130 EUR(期末市值)。使用资金加权收益率 (IRR)与时间加权收益率 (TTWROR)一节中的公式:
- IRR:
130 = 100 * (1 + IRR)^2,即IRR = SQRT(130/100) - 1= 14.0157%。 - TTWROR:
= (130/100) - 1,即 TTWROR = 30%
使用卖出再买入法时,你需要在最初的买入之后再补录若干账目。在分股日(2022-01-01),你以每股 110 EUR 的价格卖出 1 股,并以每股 11 EUR 的价格买入 10 股。
- IRR:
130 = 100 * (1 + IRR)^(730/365) - 100 * (1 + IRR)^(365/365) + 100 * (1 + IRR)^(365/365)。由于后两项相互抵消,该公式简化为与内置分股相同的形式,即IRR = SQRT(130/100) - 1,或 14.0157%。关键在于买入与卖出账目必须发生在同一天;否则第二项与第三项就不相等。假设你改为在 12 月 31 日而非 1 月 1 日卖出这 1 股,上式就变为130 = 100 x (1+IRR)^(730/365) - 100 x (1+IRR)^(366/365) + 100 x (1+IRR)^(365/365),即IRR = 14.0355%,略高于内置函数的结果。请注意,第二项带负号且指数略大,这意味着 IRR 必须略高,才能得到 130 EUR 的期末市值。 - TTWROR:
= ((110/100) x (130/110)) - 1,即(1.1 x 1.1818) - 1 = 30%。对 TTWROR 计算而言,确切的卖出日期并不重要。
Note
对于买入与卖出账目,我们使用的是分股前一刻的股价。然而,正如前面提到的 IRR 与 TWROR 公式,具体用哪个价格并不关键,只要买入与卖出账目适用同一价格即可。使用分股前一刻价格的好处在于,由此形成(经由卖出账目)的已结头寸能准确反映该股票直至分股时的真实绩效。
请注意,在视图 > 报告 > 收益 > 头寸视图中,报告的所有绩效都与报告期无关,而反映的是头寸的真实持有期间。例如,持有期间的结束日期是今天,而非报告期的结束日期。