证券
报告 > 收益菜单提供的是投资组合层面最重要的关键绩效指标,例如 IRR 和 TTWROR;而 报告 > 收益 > 证券菜单则在证券层面提供了丰富得多的细节。不过,理解两者的差异很重要,尤其是在现金流方面(参见绩效一节)。
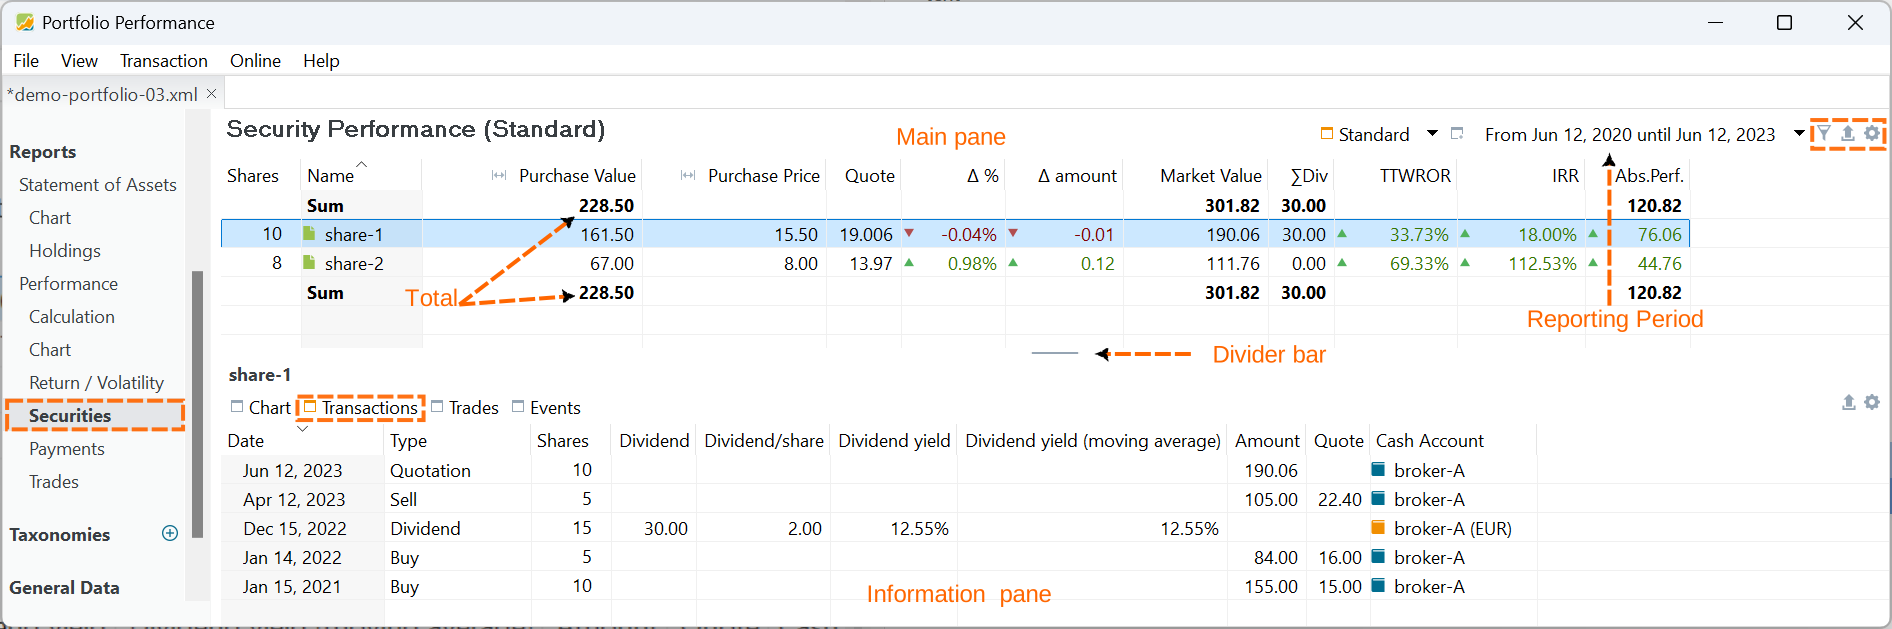
主面板
报告 > 收益 > 证券菜单包含主面板(上方)和信息面板(下方),后者显示主面板中所选证券的信息。绩效计算始终取决于所选的报告期,可用右上角的下拉菜单设置。
第一个筛选器组(右上角)可把证券列表限定为 份额≠ 0 或 份额= 0。后一个筛选器只显示已完全卖出的份额,即买入份额数已降至零的份额。若不使用这两个筛选器,则显示所有份额,无论数量多少。第二个筛选器组在收益 > 计算菜单中也有详细介绍,可让你选择整个投资组合或特定的具体账户。
顶部和/或底部的合计行显示各列的总额,例如成本、市值、已付股息等(含费用,见下文添加该列的方法),但只针对筛选后的证券。使用 设置  图标,你可以选择在顶部、底部、两处显示合计,或完全不显示。
导出为 CSV 文件选项会把当前表格(仅包含可见列)保存为 CSV 文件。
显示或隐藏列图标提供全部可用字段的(很长的)列表,你可以从中选择要显示的字段。
可见列
- 份额:估值时点证券账户中的份额数;该时点即报告期的结束日期;例如图 1 中的 2023 年 6 月 12 日。
- 名称:证券的名称。
-
成本:列名之前的小图标表示这一概念与更常见的
买价有所不同。将鼠标悬停在列标题上,会弹出一个小型窗口,解释该概念的含义。可用份额的成本(在估值时点)采用先进先出 (FIFO) 方法计算,并包含交易费用和税款。 对图 1 中的share-2而言,这一计算相对直接。2022 年 9 月 30 日,以每股 16 EUR 的报价买入 8 份,合计 67 EUR,其中包括 3 EUR 的交易费用和税款。将鼠标悬停在
share-1的成本上,会显示一份账目历史(参见图 2),情况较为复杂。2021 年 1 月 15 日,以 155 EUR(含费用与税款)买入 10 份。这 10 份中,在 2023 年 4 月 12 日卖出 5 份后仍剩 5 份,价值为 77.50 EUR(原始 155 EUR 的一半)。2022 年 1 月 14 日又以 84 EUR 买入 5 份,使估值时点的成本合计达到 161.50 EUR。图 2: 成本。 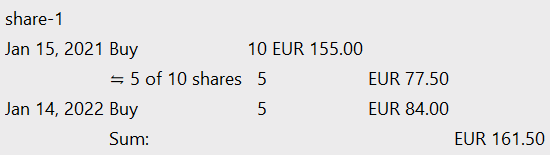
-
买价:与成本一样,这是计算得出的买入价格,已考虑多次买入与卖出。例如,
share-1第一次买入后剩余的 5 份价格定为每股 15 EUR,不含费用与税款。第二次买入的 5 份价格定为每股 16 EUR(不含费用与税款)。加权平均买价为 [(5 x 15) + (5 x 16)]/10 = 15.50 EUR。 - 报告期结束时的报价(估值时点)。
- δ %:表示报价相对前一日的变化,从今天的数据计算。将鼠标悬停在数值上会显示这两天的确切报价。
- δ 金额:与上类似,但以绝对值表示;例如以欧元计。
- 市值:等于份额数 x 估值时点的报价价格;例如
share-1为 190.06 EUR = 10 x 19.006 EUR。 - ∑ 股息:已付股息总额,含费用和税款。
- TTWROR 和 IRR:参见下文绩效计算一节。
- 总收益:总收益 = 市值 + 证券转出/卖出 + 股息 - 税款 - 费用 - 初始估值 - 证券转入/买入。总收益始终以报告期为限,例如成本即为报告期开始时的估值。总收益与资本利得(当前持仓)的差别在于,它还包含股息、税款以及已卖出证券的资本利得。
可用列
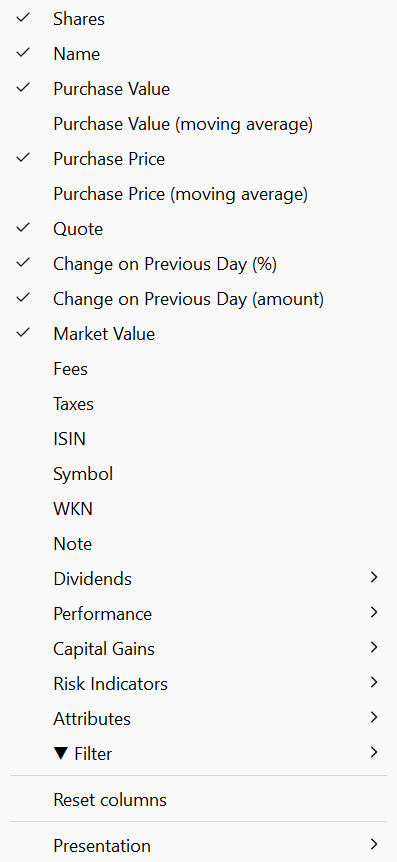
除上文所述的默认可见列之外,还可以添加若干其他字段(见图 3)。
-
成本(移动平均):默认情况下,Portfolio Performance 采用 FIFO 方法对股票存量估值。在该方法下,卖出时最先买入的股票也最先卖出,较近的买入则留作剩余股票。在上涨行情中,这意味着最贵的份额被留存下来,绩效看上去也更为有利,尤其是与 LIFO 方法相比时。
在移动平均方法中,对卖出时使用哪些证券不作任何假设。它可能是最先买入的、最后买入的,或是随机选取的若干份额。股票的加权平均价格由此计算得出。当买入新股票时,这一加权平均值会向新买入股票的价格靠拢。
对于单次买入的情形(例如
share-2),两种方法没有区别。成本(默认列)与成本(移动平均)的值相同:均为 67 EUR。然而,对于多次买入的股票(例如share-1),在卖出时两者的差异就显现出来。默认的 FIFO 方法算得 177.50 EUR(计算细节参见上文)。(简单)移动平均方法的计算方式如下:最初 10 份,每股 15.5 EUR(含费用与税款),后来 5 份,每股 20 EUR,因此为 [(10 x 15.5) + (5 x 20)] / (10 + 5) = 17 EUR/份。卖出后剩余的 10 份价值为 170 EUR。 -
买价(移动平均):该价格不包含费用和税款。计算方式为:[(10 x 15) + (5 x 19.20)] / (10 + 5) = 16.40 EUR/份。
- 费用与税款:已付费用和税款的总额。
-
ISIN、证券代码、WKN、备注:参见参考手册 > 文件 > 新建主数据。
-
股息:默认显示股息之和。
- 股息 %:也称股息收益率 = 股息支付之和 / 按 FIFO 计算的成本。对
share-1而言:30 / 177.50 = 16.90%。 - 股息 %(移动平均):同上,但基于移动平均方法(见上文)。对
share-1而言:30 /170 = 17.65%。 - 股息 %/年:也称年度股息收益率 = 股息支付 / 股息支付时的股价(年平均值)。share-1 在股息支付日(2022-12-15)的报价价格为 18.898 EUR/份。股息 %/年 = 30/
- 股息支付次数:报告期内股息支付的总数。
- 最后一次股息支付日期:报告期内最后一次股息支付的日期。
- 周期性:周期性是根据报告期内的支付情况估算的。
share-2没有股息支付,因此该值为无。而由于share-1只有 1 次股息支付,其值暂时为未知。若有多次支付,周期性可能是年度、半年、季度或每月。
- 股息 %:也称股息收益率 = 股息支付之和 / 按 FIFO 计算的成本。对
-
绩效:默认显示 TTWROR(累计)、IRR 和总收益率 %。
- TTWROR(年化):参见绩效计算一节。
- 资本利得(FIFO,当前持仓):对报告期末仍在投资组合中的证券(当前持仓)= 市值 - 成本(FIFO)。对
share-1而言:190.06 - 177.50 = 12.56 EUR。 - 资本利得 %(FIFO,当前持仓):同上,但以百分比表示:(市值 - 成本(FIFO))/ 成本(FIFO)。
- 资本利得(移动平均,当前持仓):同上,但采用移动平均成本。对
share-1而言:190.06 - 170 = 20.06 - 资本利得 %(移动平均,当前持仓):同上,但以百分比表示:(市值 - 成本(移动平均))/ 成本(移动平均)。
- 总收益率 %:总收益(见上文),但以百分比表示。
-
资本利得:关于
资本利得的更详细说明,参见报告 > 收益 > 计算一节。-
已实现收益:将鼠标悬停在数值上会弹出一个包含更多信息的窗口。例如,
share-1的已实现收益为 37 EUR。这 5 份以 112 EUR 的总额卖出;而成本(不含费用与税款)为 75 EUR。因此已实现收益为 37 EUR。图 4: share-1 的已实现收益。 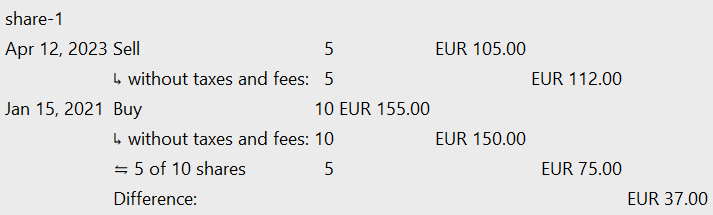
-
汇兑损益 / 已实现收益:如果卖出以外币计价的证券,可能会产生汇兑损益。例如,2022-04-01 投入的 100 USD 按 USD/EUR = 0.9048 的汇率折合 90.48 EUR。若在 2024-04-26 卖出这笔投资,可实现 93.34 EUR;原因仅仅在于汇率已升至 USD/EUR = 0.9334。即便报价价格毫无变化,这笔投资也应产生 2.86 EUR 的汇兑收益。
- 未实现收益:未实现收益来自尚未卖出的证券。
share-2自首次买入以来没有变动。因此其实现在收益为 0 EUR。该份额于 2022 年 9 月以 64 EUR(不含税款和费用)买入。在报告期末(2023 年 6 月 12 日),市值为 11.76 EUR。未实现收益为 47.76 EUR。 - 汇兑损益 / 未实现收益:同上,只不过针对未实现收益。
-
-
风险指标(有关这些概念的更多信息,参见视图 > 报告 > 收益):
- 最大回撤 (MDD):衡量一项投资在报告期内所经历的最大损失;即该证券的峰值 - 最低值。对 share-1 而言为 28.98%:2023-04-11 的 339 EUR 减去 2021-01-30 的 147——参见 Investopedia上的文章 如果一项投资从未亏损一分钱,最大回撤将为零。可能的最大回撤为 -100%,意味着该投资已完全贬值。
- 最长回撤期:一项投资处于波峰(持仓价格高点)之间的最长(最大)时间
- 波动率:投资组合绩效中的波动率,是指投资组合收益率随时间变化的变动程度。
- 下行波动率:下行波动率(或下行风险)只考虑投资的负向波动。
从投资组合的角度看,唯一重要的现金流是现金账户上的存款/取款账目,或证券账户中证券转入/转出的货币价值。只有这些账目的资金才会流入或流出投资组合。
从证券(账户)的角度看,某只证券的绩效受买入或卖出账目的价值(价格),或等值的证券转入/转出所影响。股息支付被视为流入该证券的现金流(提升绩效),费用退款也是如此。而证券账目上支付的费用会降低绩效,并因买入/卖出或证券转入/转出而减少现金流。
税款则是个例外。在 Portfolio Performance 中,从证券的角度看,它们被视为绩效中性。
"报价"通常指某只证券或商品在特定时点上的价格,由交易所或做市商报出。相比之下,"估值"则是指确定一组证券或资产整体价值的过程,其中要考虑市场状况、财务表现和未来增长前景等多种因素。